Versteigerung - Einfamilienhaus
2 E 219/26v
Zwangsversteigerung einer Liegenschaft
21.10.2026
am 17.12.2026 um 10:00 Uhr
Verhandlungssaal A, Erdgeschoß
Besichtigungstermin:
Die Besichtigung ist grundsätzlich von der verpflichteten Partei zu dulden. Sollte der Zugang
nicht gewährleistet werden, kann über schriftlichen Antrag (einlangend bei Gericht mindestens
2 Wochen vor dem Versteigerungstermin) ein Besichtigungstermin mit Schlosser festgesetzt
werden. Vorläufig wird von Amts wegen ein Besichtigungstermin ohne Beisein einer
Amtsperson (und ohne Schlosser) festgesetzt für: 19.11.2026, 14 Uhr
Ort und Zeit der Einsichtnahme:
Werktags von 08:00 bis 12:00 Uhr, Zimmer 236, 2. Stock
Die Versteigerungsbedingungen, die auf die Liegenschaften sich beziehende Urkunden,
Schätzungsprotokolle usw. können von den Kauflustigen umstehend bezeichneten
Gerichtsabteilung während der für den Parteienverkehr bestimmten Zeiten eingesehen
werden. Bei dem umstehend bezeichneten Exekutionsgericht sind Ablichtungen des
gesamten Schätzungsgutachtens gegen Kostenersatz erhältlich. Das Schätzgutachten sowie
dessen Kurzfassung sind aus der Ediktsdatei zu ersehen (www.edikte.justiz.gv.at).
SONSTIGES:
Unter dem geringsten Gebot findet ein Verkauf nicht statt
Gemäß § 179 EO ist das Vadium ausschließlich in Form von Sparbuches mitzubringen.
Gemäß § 180 Abs 2 EO ist das erlegte Vadium bis zum vollständigen Erlag des Meistbot oder
bis zur rechtskräftigen Versagung des Zuschlags in gerichtlicher Verwahrung zu halten.
Alle Bieter müssen einen gültigen Lichtbildausweis mitbringen und ihre Staatsbürgerschaft
mittels geeigneter Dokumente nachweisen (Führerschein allein ist NICHT ausreichend).
Erfolgt die Zuschlagserteilung an einen Ausländer, wird der Zuschlag unter dem Vorbehalt erteilt, dass dieser Zuschlag erst bei Vorliegen der nach dem Niederösterreichischen
Grundverkehrsgesetz erforderlichen Genehmigung rechtswirksam wird.
VOLLMACHTEN müssen beglaubigt sein. Ein Vertreter einer juristischen Person, wie einer
GmbH oder OG etc, hat einen aktuellen Firmenbuchauszug vorzuweisen.
Die verpflichtete Partei hat nicht bekanntgegeben, dass sie auf die Steuerbefreiung gemäß
§ 6 Abs 1 Z 9 lit a UStG 1994 verzichtet.
Der Ersteher erwirbt im Zwangsversteigerungsverfahren – sofern nichts anderes angekündigt
wird – grundsätzlich lastenfrei. Ausgenommen davon sind stets Lasten aus
(Abgaben)bescheiden mit dinglicher Wirkung, weil solche Lasten auf den Ersteher übergehen.
An die dinglich Berechtigten, insbesondere an die Pfandgläubiger einschließlich der
Gläubiger, zu deren Gunsten eine Höchstbetragshypothek eingetragen ist sowie bezüglich der
Steuern und Abgaben an die öffentlichen Organe ergehen die in der folgenden Nachricht
enthaltenen Aufforderungen.
Allgemeine Aufforderung
Rechte, die diese Versteigerung unzulässig machen würden, sind spätestens im
Versteigerungstermin vor Beginn der Versteigerung bei Gericht anzumelden, widrigens sei
zum Nachteil eines gutgläubigen Erstehers in Ansehung der Liegenschaft selbst nicht mehr
geltend gemacht werden könnten.
Allgemeine Aufforderung an die Pfandgläubiger
Diejenigen Gläubiger, für die auf dieser Liegenschaft pfandrechtlich sichergestellte
Forderungen haften, mit Ausnahme der Simultanpfandgläubiger und der Gläubiger mit
bedingten Forderungen, werden aufgefordert, vor dem Versteigerungstermin die
Erklärung abzugeben, ob sie mit der Übernahme der Schuld durch den Ersteher unter
gleichzeitiger Befreiung des bisherigen Schuldners einverstanden sind.
Wird keine Erklärung abgegeben, so wird die Forderung durch Barzahlung berichtigt. Der
Gläubiger kann sich aber noch in der Verteilungstagsatzung mit der Übernahme der Schuld in
Anrechnung auf das Meistbot durch den Ersteher und der Befreiung des früheren Schuldners
einverstanden erklären.
Aufforderung an die öffentlichen Organe bezüglich der Steuern und sonstigen
öffentlichen Abgaben
Die öffentlichen Organe, die zur Vorschreibung und Eintreibung der von der Liegenschaft zu
entrichtenden Steuern, Zuschlägen, Gebühren und sonstigen öffentlichen Abgaben
berufen sind, werden aufgefordert, in Ansehung aller dieser öffentlichen Abgaben, die auf der oben bezeichneten Liegenschaft pfandrechtlich sichergestellt sind, die Erklärung abzugeben,
ob der Übernahme der Schuld durch den Ersteher unter gleichzeitiger Befreiung des
bisherigen Schuldners zugestimmt wird.
Wird keine Erklärung abgegeben, wird die Forderung durch Barzahlung berichtigt. Der
Gläubiger kann sich aber noch in der Tagsatzung mit der Übernahme der Schuld in
Anrechnung auf das Meistbot durch den Erstehers und der Befreiung des bisherigen
Schuldners einverstanden erklären.
Die bis zum Versteigerungstermin rückständigen, von der Liegenschaft zu entrichtenden
Steuern, Zuschläge, Gebühren und sonstigen öffentlichen Abgaben samt Zinsen und anderen
Nebengebühren, die noch nicht pfandrechtlich sichergestellt sind, müssen spätestens im
Versteigerungstermin vor Beginn der Versteigerung angemeldet werden, widrigens diese
Ansprüche erst nach voller Befriedigung des betreibenden Gläubigers aus der
Verteilungsmasse berichtigt werden müssen.
Ungültige Vereinbarungen
Vereinbarungen, wonach jemand verspricht, bei einer Versteigerung als Mitbieter nicht zu
erscheinen oder nur bis zu einem bestimmten Preis oder sonst nur nach einem gegebenen
Maßstab oder gar nicht mitzubieten, sind ungültig. Die für die Erfüllung dieses Versprechens
zugesicherten Beträge, Geschenke und andere Vorteile können nicht eingeklagt werden. Was
dafür wirklich gezahlt oder übergeben worden ist, kann zurückgefordert werden.
05222 Velm
181
855/6, 855/42
4, 5
Rosengasse 10
2325 Velm
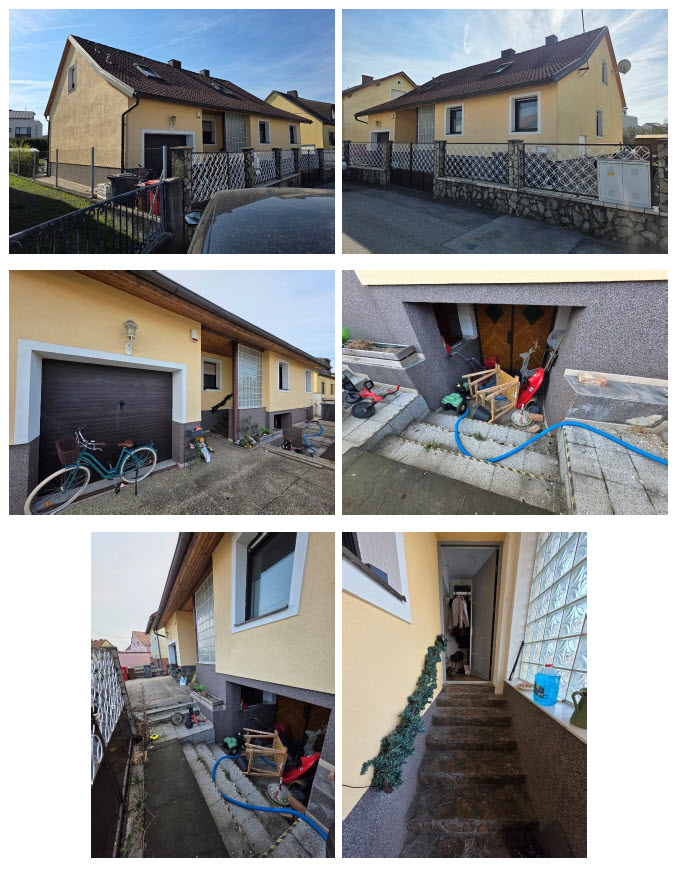
Einfamilienhaus
Die ggst. Liegenschaft EZ 181, bestehend aus den Grundstücken 855/6 und 855/42, ist annä-
hernd eben gelegen und trapezähnlich, annähernd rechteckig ausgestaltet. Sie verfügt an der
Rosengasse über eine Straßenfrontlänge von rd. 18 m und an der Velmerstraße über rd. 20
m. Gem. Grundbuch verfügt die ggst. Liegenschaft über eine Grundstücksfläche von insge-
samt 689 m².
Auf der ggst. Liegenschaft befindet sich ein Anfang der 60er Jahre in Massivbauweise errich-
tetes und Ende der 60er Jahre erweitertes Wohnhaus. Das Gebäude ist unterkellert und ver-
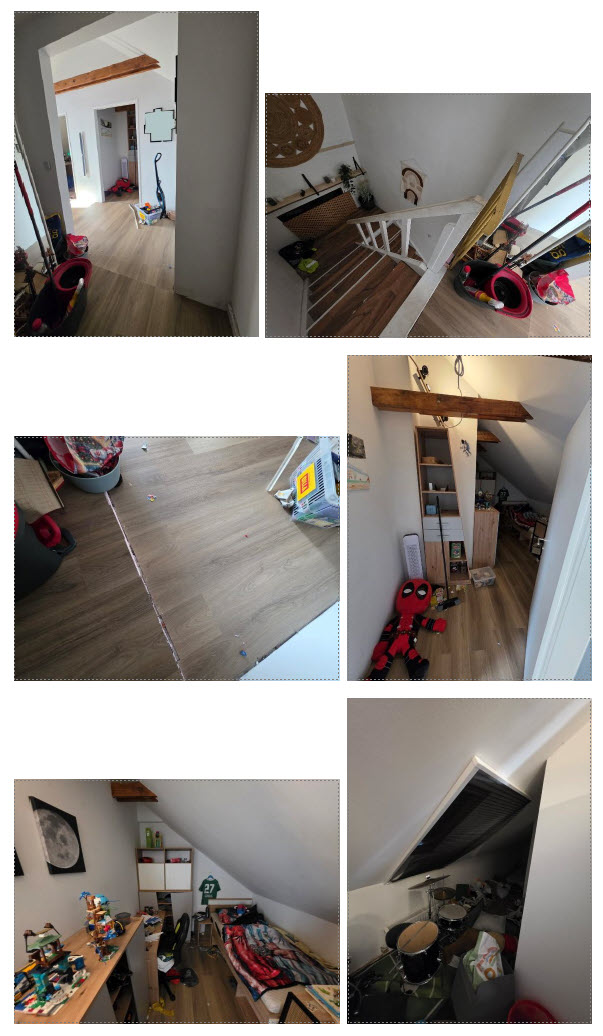
fügt über ein Erdgeschoß und einen nachträglich (konsenslos) ausgebauten Dachboden. Zu-
dem gibt es ostseitig eine Garage. Der Dachgeschossausbau ist laut den Ausführungen des
zur Schätzung beigezogenen Sachverständigen (ohne massive baulichen Maßnahmen) nicht
genehmigungsfähig. Insbesondere auf den fehlenden Absturzschutz und die zu steile Auf -
gangstreppe wird verwiesen. Der Sachverständige hat daher bei der Bewertung den Dachge-
schoßausbau nutflächentechnisch nicht berücksichtigt.
Das ggst. Einfamilienhaus weist gem. Einreichplan eine Nutzfläche von insgesamt rd. 158 m²
(exkl. Garage) bzw. rd. 179 m² (inkl. Garage mit rd. 21,49 m²) auf. Diese teilt sich mit rd. 88,68
m² (Wohnnutzfläche) auf das Erdgeschoß und mit rd. 69,24 m² auf das Kellergeschoß auf.
Der konsenslos ausgebaute Dachboden verfügt über eine Fläche von insgesamt rd. 82 m².
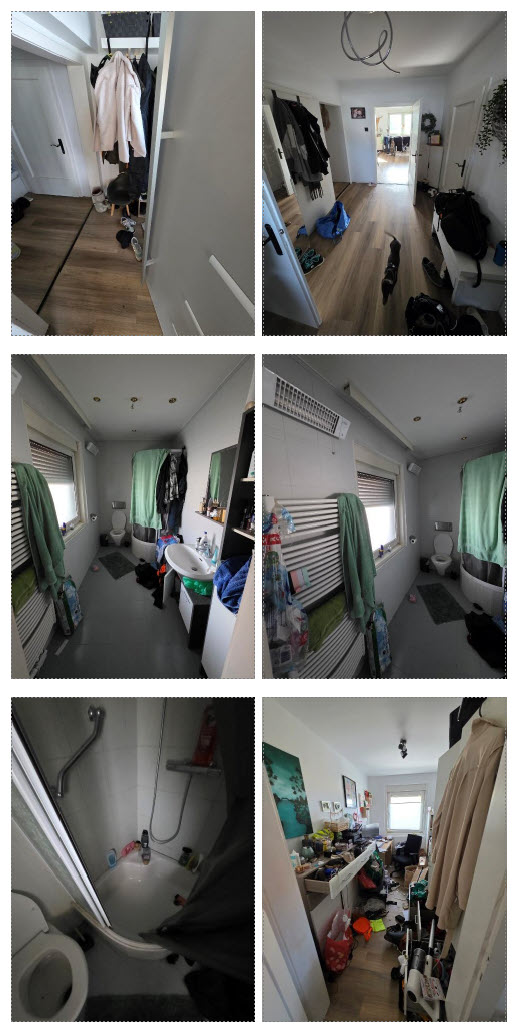
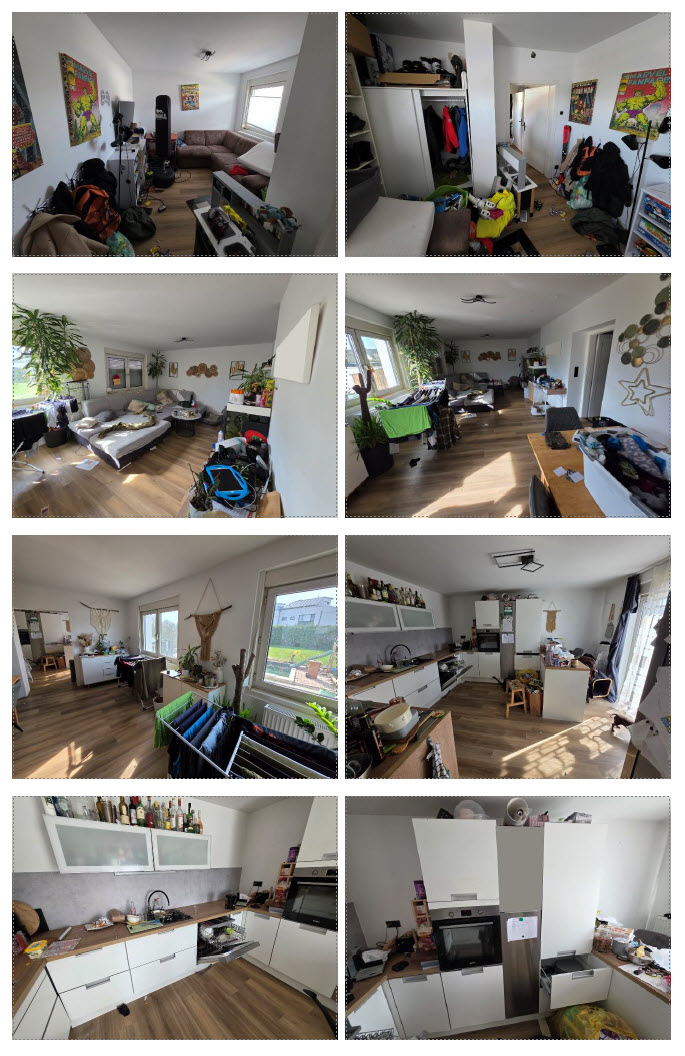
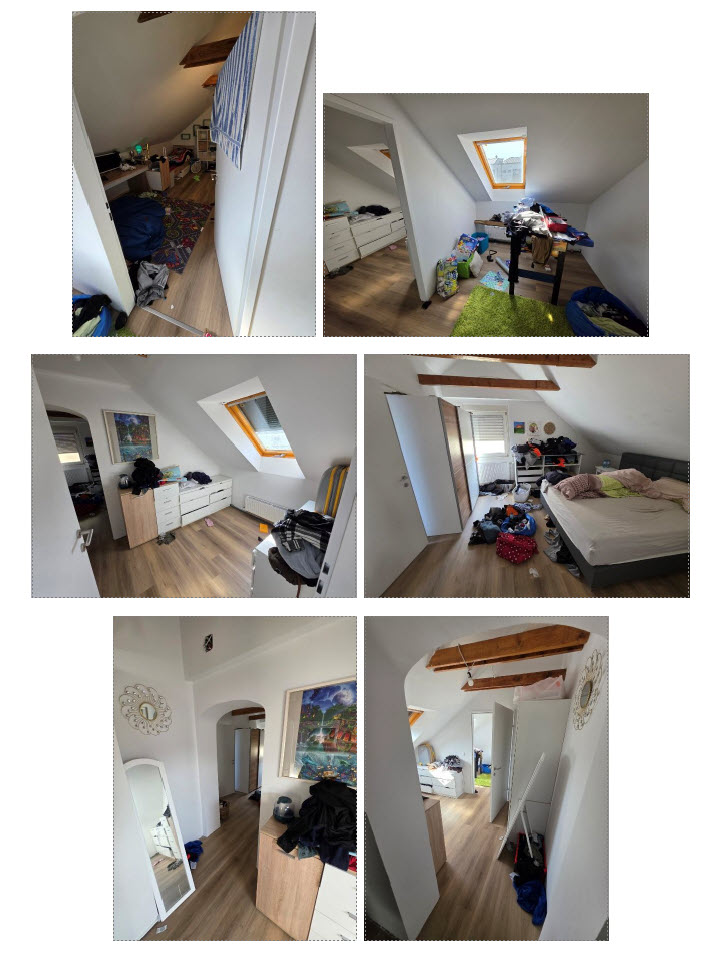
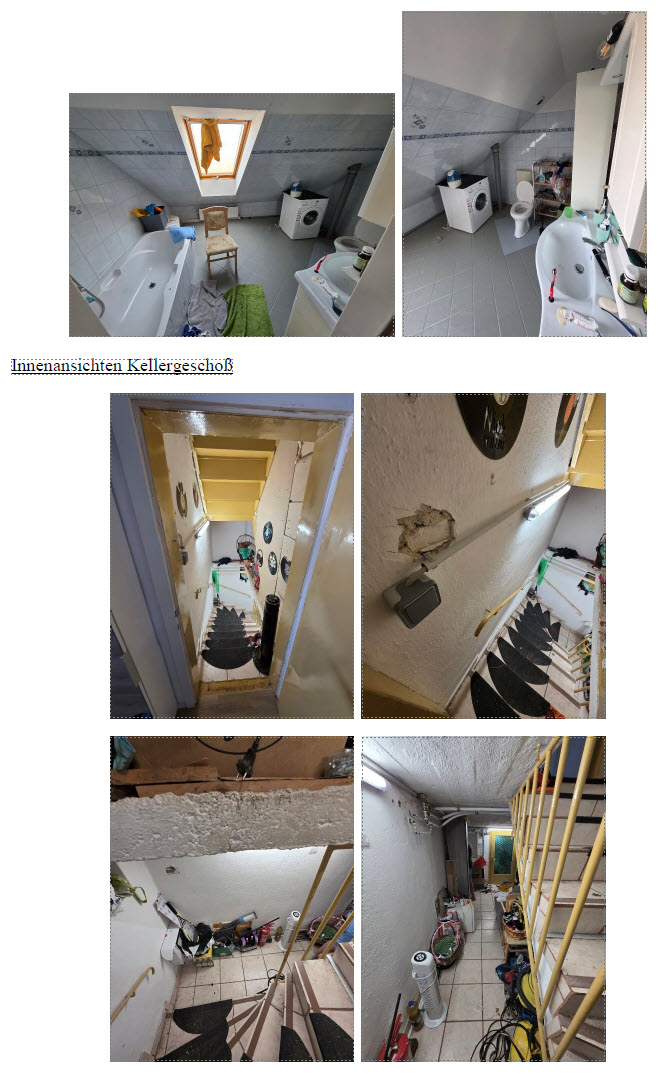
Das ggst. Wohnhaus befindet sich insgesamt in einem durchschnittlichen-ordentlichen Erhal-
tungszustand. Die Ausstattung (Technik/ Oberflächenmaterialen, etc.) entspricht insgesamt
nicht mehr ganz den Vorstellungen/ Erwartungen an modernes Wohnen und ist abgewohnt
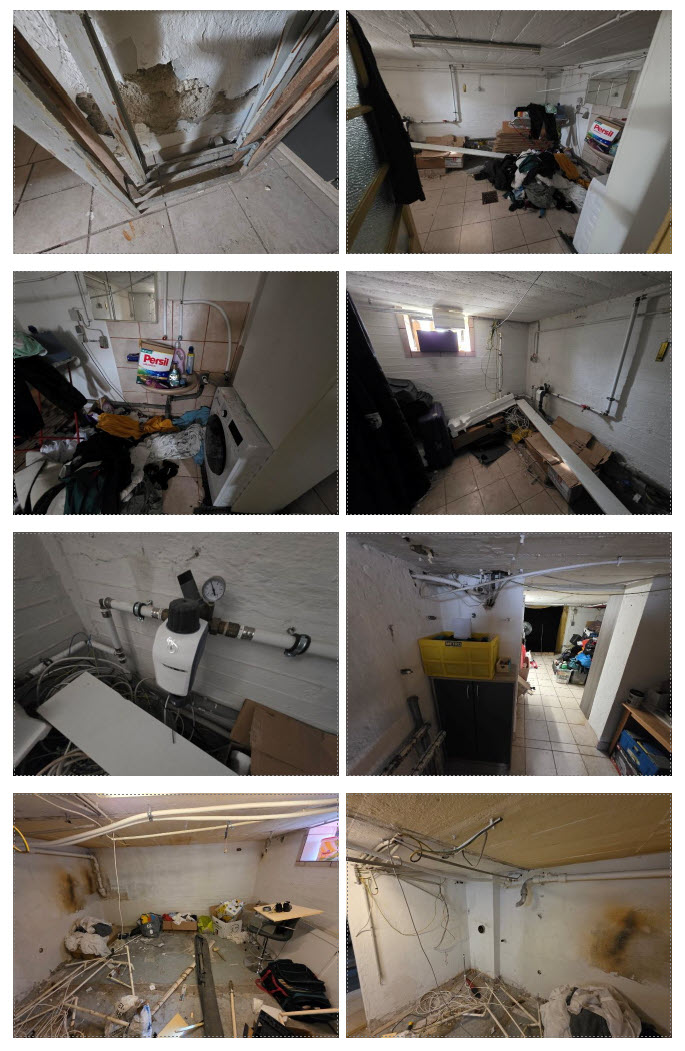
und tlw. verschmutzt. Die Böden und die Elektrik wurden jedoch erneuert. Im Keller hängen
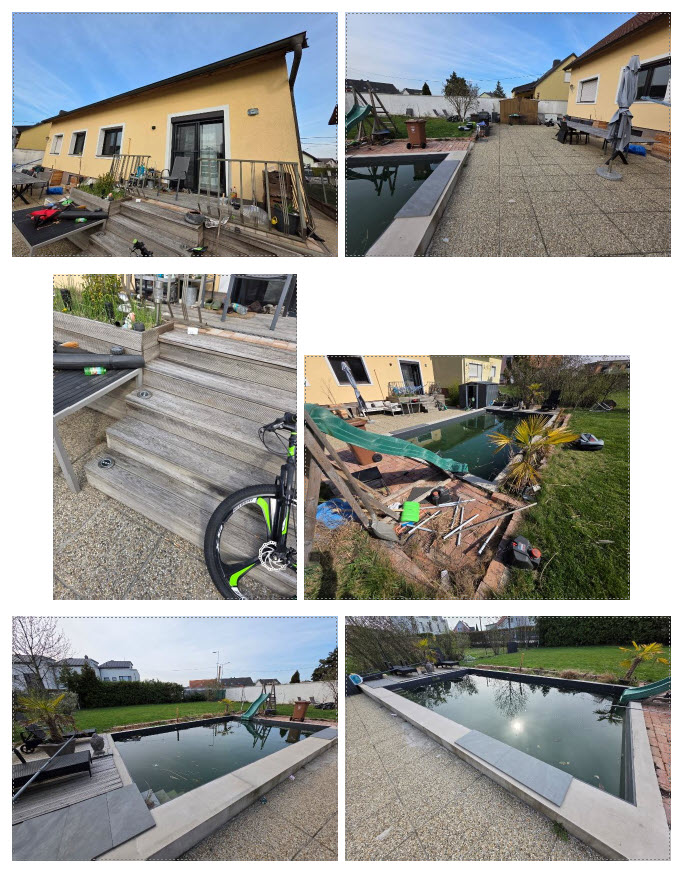
die Leitungen tlw. von den Decken und sind Mauerschäden ersichtlich.Die Außenanlagen sind
tlw. noch nicht fertiggestellt. Im Erdgeschoß wurde die ehemalige Küche mit zwei Zimmern zu-
sammengelegt und der Durchbruch zur jetzigen Küche verbreitert. Die Gartentür in der Küche
ist nicht eingereicht, ebenso wenig finden sich Unterlagen zur gartenseitigen Terrasse. Raum-
widmungen/Nutzungen wurden geändert. Im Keller wurden diverse Raumdurchbrüche hinzu-
gefügt bzw. verschlossen und wurde auch der straßenseitige Kellerabgang abgeändert. Für
den Dachgeschoßausbau liegen im Bauakt keine Unterlagen (Baubewilligung, Einreichpläne,
etc.) auf. Auch für den vorhandene Pool mit einer Größe von rund 8x4m finden sich keine Unterlagen im Bauakt.
Die Flächen teilen sich wie nachfolgend abgebildet auf die einzelnen Geschoße und Bereiche
auf:
Kellergeschoß
Keller 22,24 m²
Waschküche 12,44 m²
Keller 11,06 m²
Keller 11,65 m²
ehem. Einstellraum 11,85 m²
Nutzfläche Kellergeschoß 69,24 m²
Erdgeschoß:
Windfang 2,50 m²
Vorzimmer 9,15 m²
Wohnzimmer 10,80 m²
Kabinett 8,34 m²
Zimmer (WohnEssZi) 12,80 m²
Küche (WohnEssZi) 10,00 m²
Zimmer (WohnEssZi) 12,80 m²
Zimmer (jetzt Küche) 16,85 m²
Bad 5,44 m²
Wohnnutzfläche Erdgeschoß 88,68 m²
Dachgeschoß (konsenslos)
Vorraum 1,40 m²
Durchgang 10,01 m²
Zimmer 17,76 m²
Zimmer 16,64 m²
Durchgang 8,02 m²
Schlafzimmer 16,60 m²
Bad 11,15 m²
Fläche Dachgeschoß (konsenslos) 81,58 m²
Nutzfläche (KG/EG) gesamt 157,92 m²
Erdgeschoß Garage 21,49 m²
689 m²
157,92 m²
378.000,00 EUR
Einbauküche, gebraucht, schadhaft; wertlos, daher nicht gesondert ausgewiesen
nicht festgestellt
37.800,00 EUR
302.400,00 EUR
Unter dem geringsten Gebot findet ein Verkauf nicht statt
Das Studium des Langgutachtens wird unbedingt empfohlen.
Interessenten wird empfohlen, die Liegenschaft vor dem Erwerb zu besichtigen.