Versteigerung - Wohnhaus mit Hoftrakt
3 E 3254/25t
Zwangsversteigerung von Wohnungseigentum
22.10.2026
am 15.12.2026 um 11:30 Uhr
Bezirksgericht Bruck a.d.Leitha; Wiener Gasse 3; 1.Obergeschoss; Verhandlungssaal A
05116 Wolfsthal
717
12/3
4
Obere Gasse 27
2412 Wolfsthal
Hausanteil
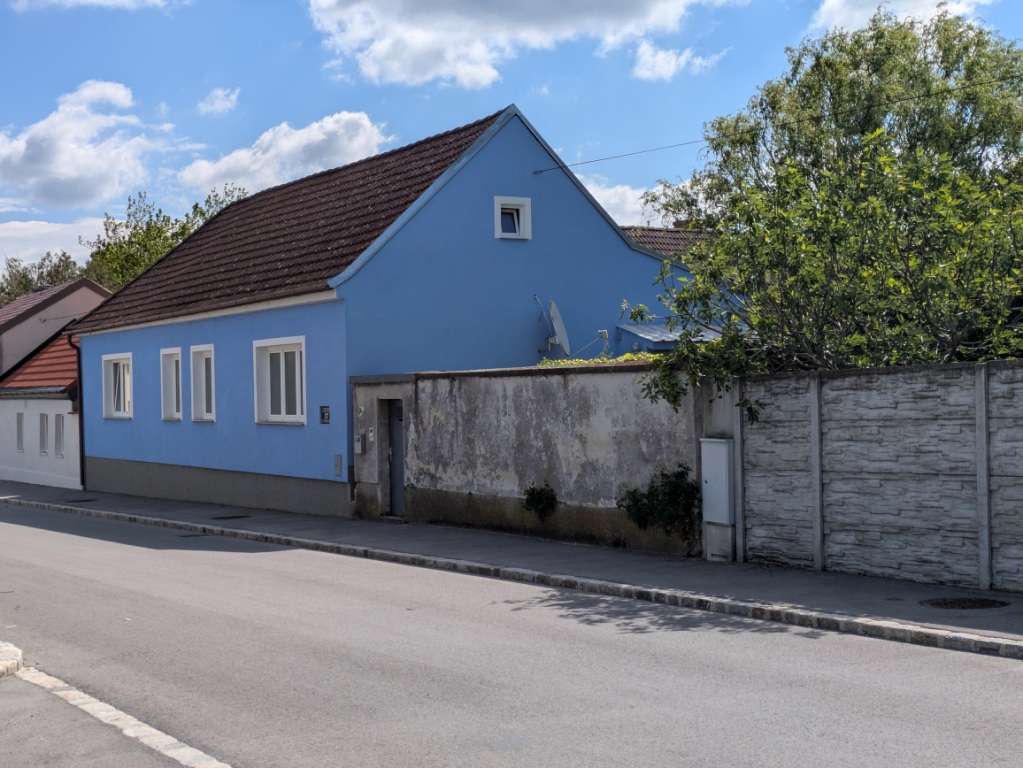
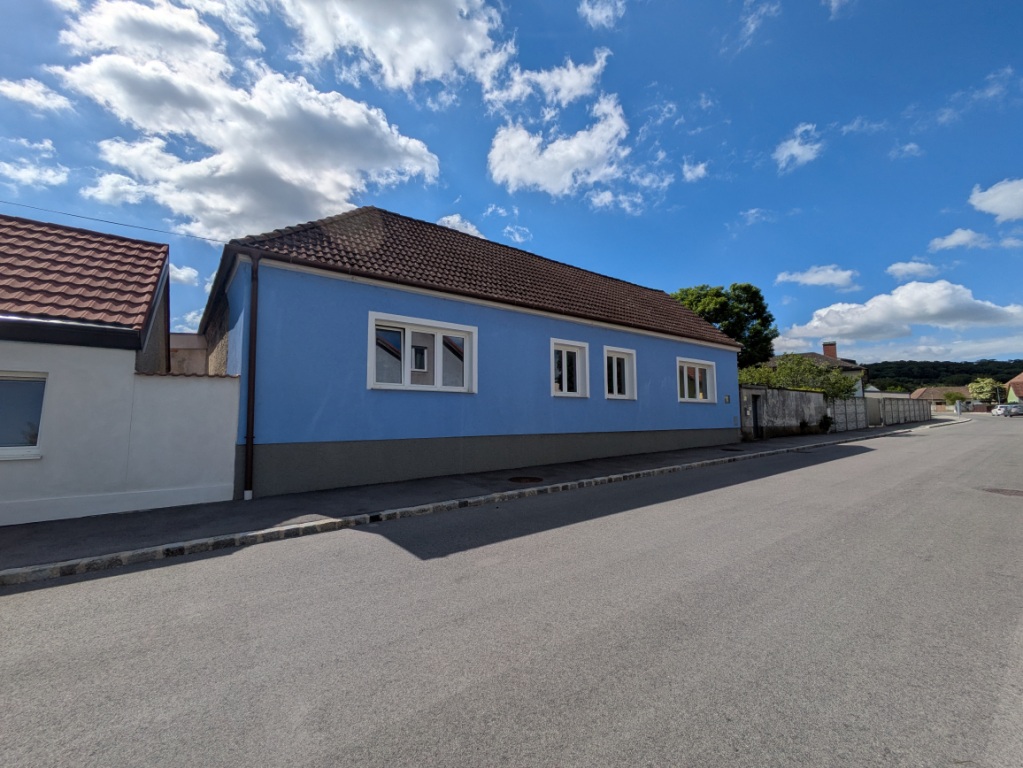
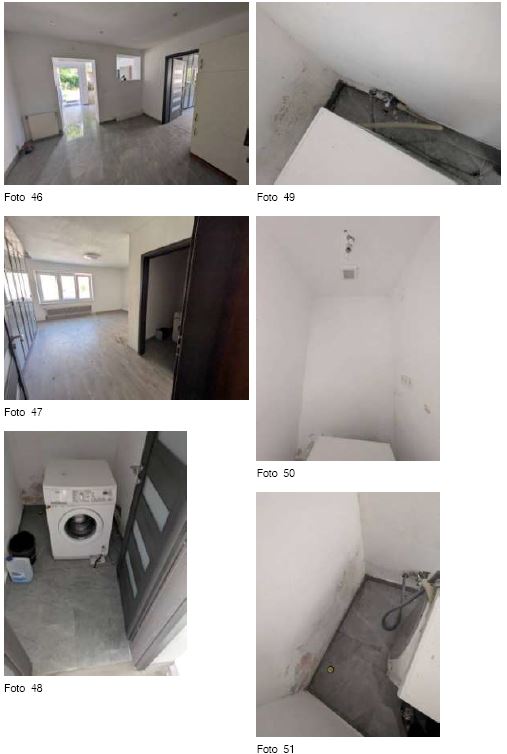
Die bewertungsgegenständliche Liegenschaft EZ 717 mit der Adresse Obere Gasse 27 in 2412 Wolfsthal, besteht aus einer Parzelle, darauf befinden sich zum Stichtag ein eingeschoßiges, nicht unterkellertes Wohngebäude mit hofseitigem Anbautrakt und Erweiterung als Hauptgebäude und hofseitige Nebengebäude.
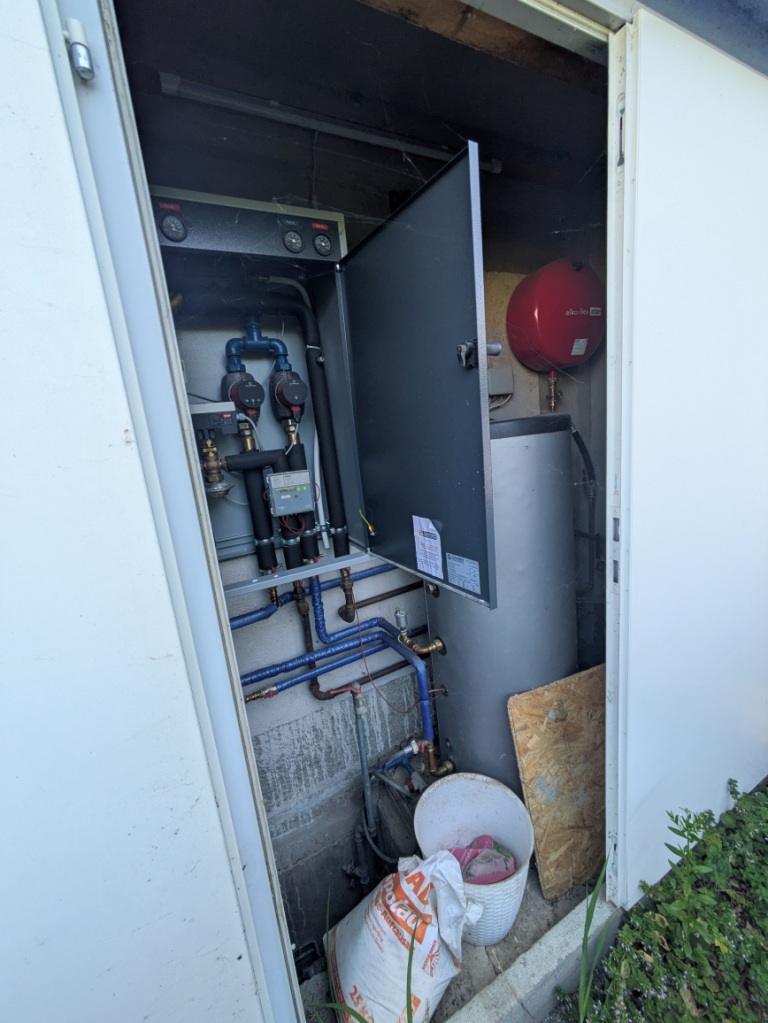
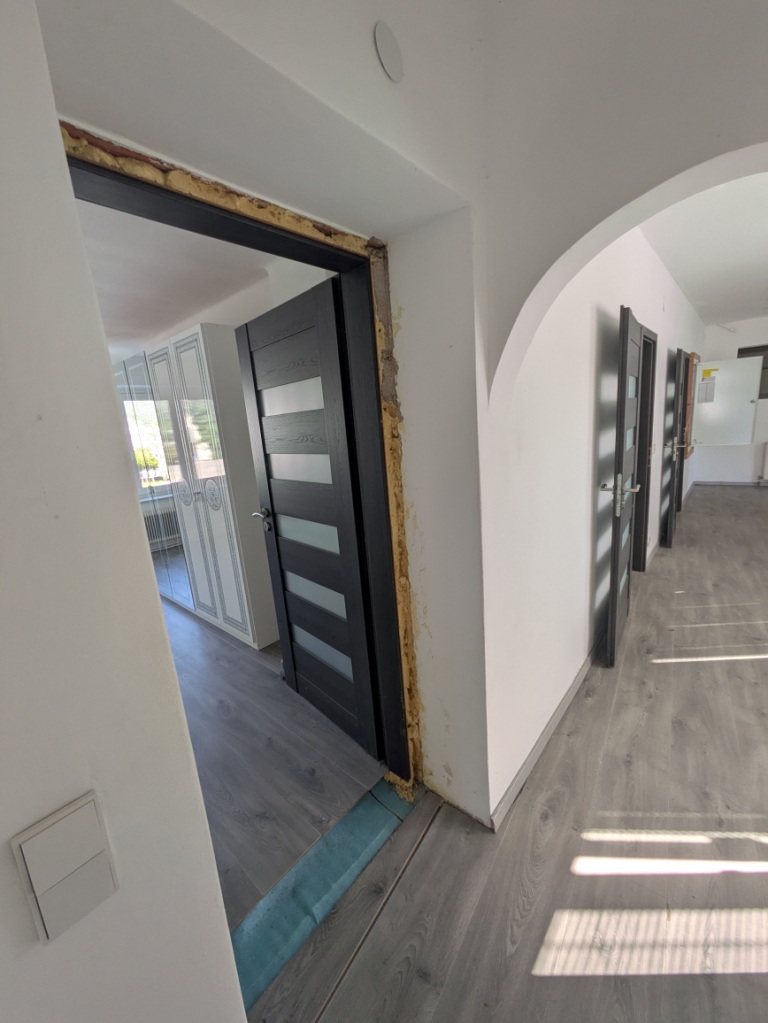
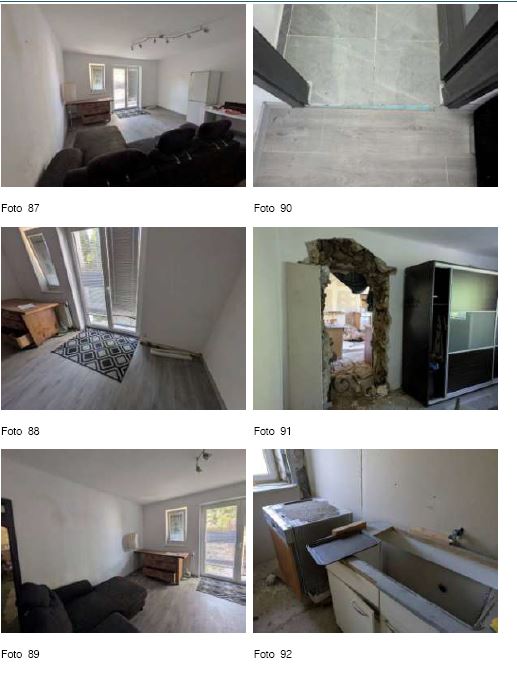
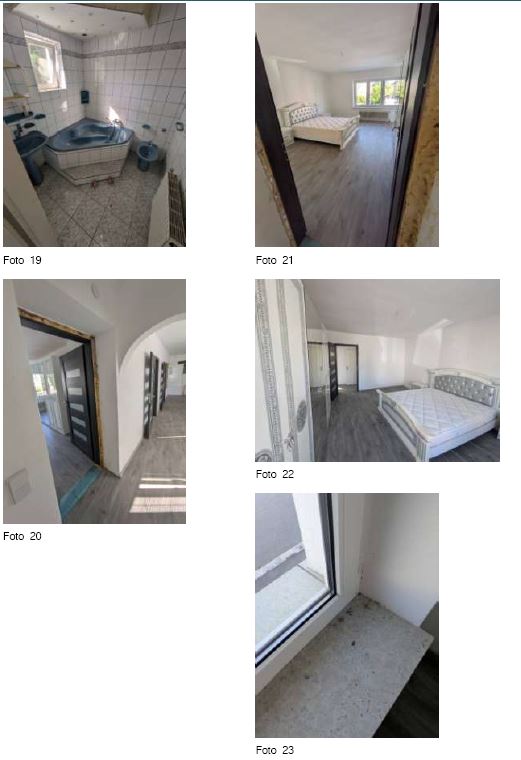
Das bewertungsgegenständliche nicht unterkellerte, eingeschossige und leicht erhöhte Wohngebäude mit Hoftrakt und Erweiterung ist unter einem einfachen Satteldach in geschlossener Bauweise direkt an der Straßenfluchtlinie und entlang der nordwestlichen Grundgrenze hergestellt. und befindet sich im konsenslosen Zustand und in einem dem Herstellungsgrad entsprechenden mangelhaften Zustand. Bauteile und Bauteilübergänge sind unfertig, insbesondere an den Außenwänden sind Spuren aufsteigender Feuchtigkeit ersichtlich, die Haustechnikanlagen sind nicht geprüft und augenscheinlich nicht fertiggestellt.
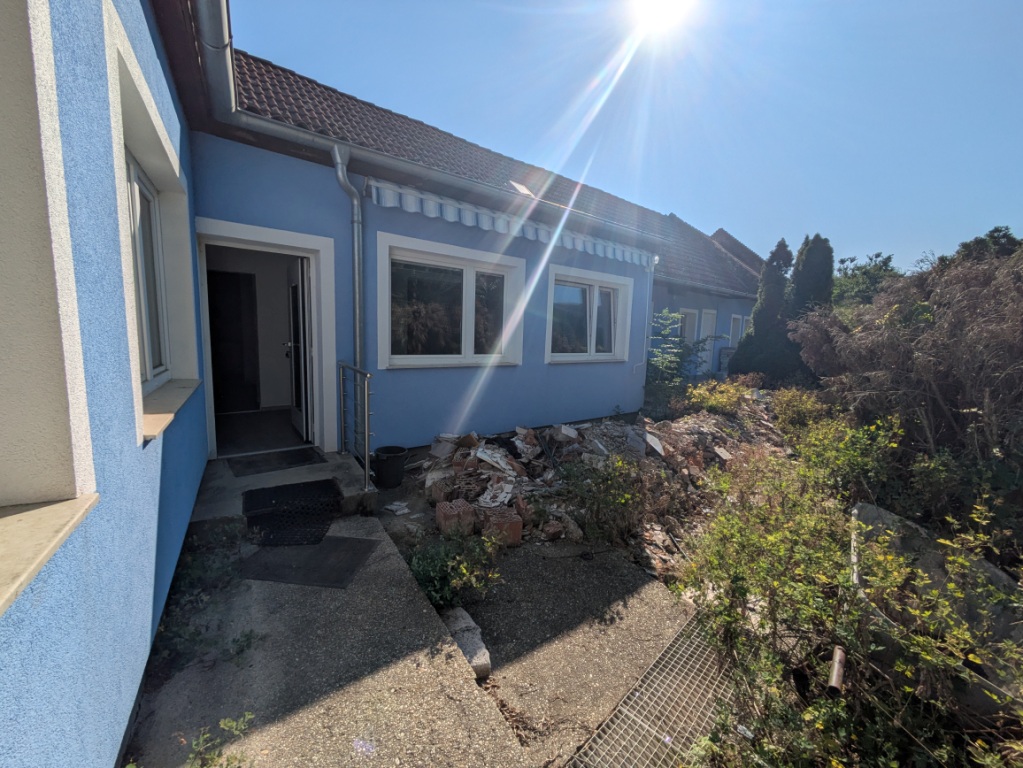
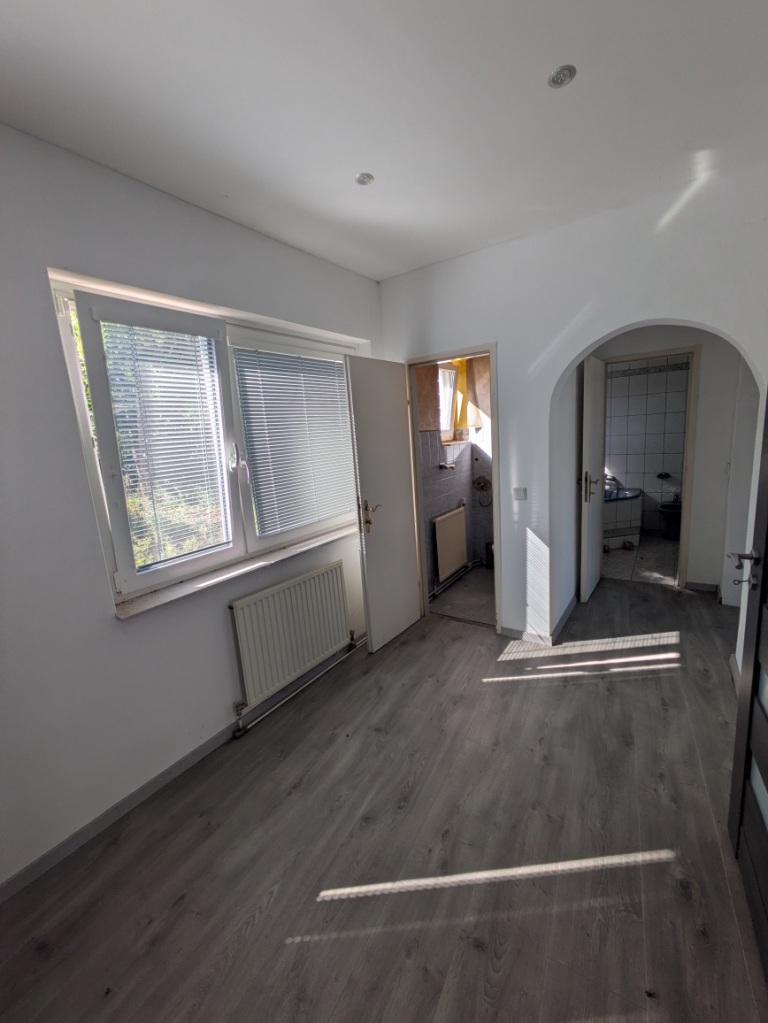
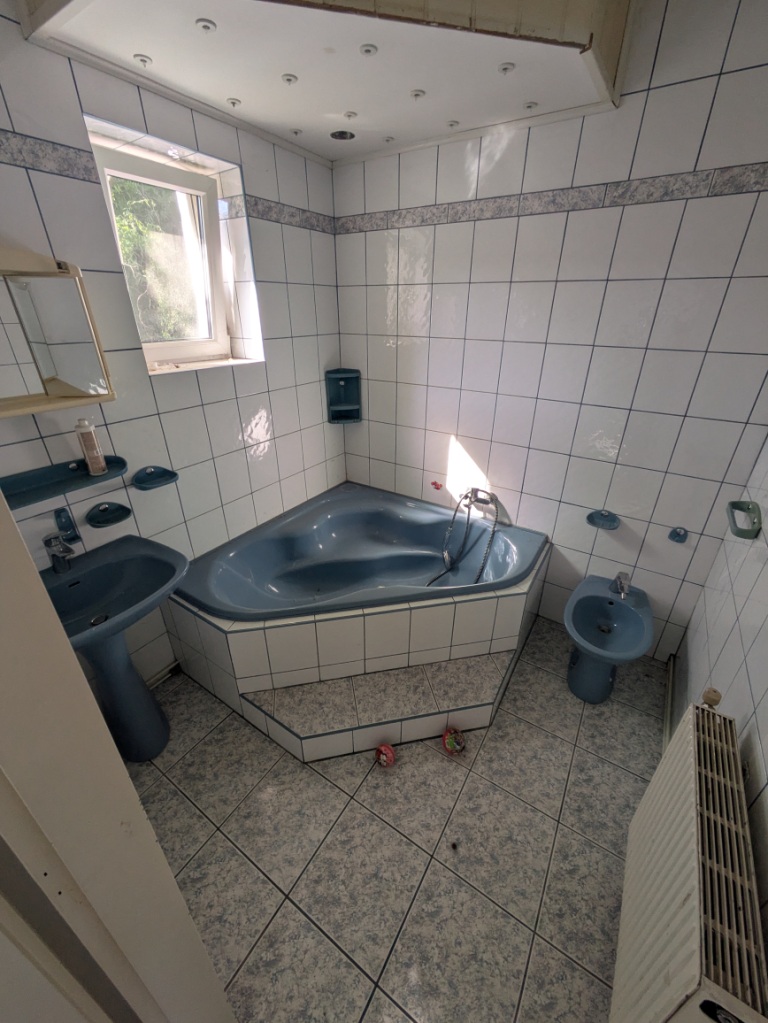
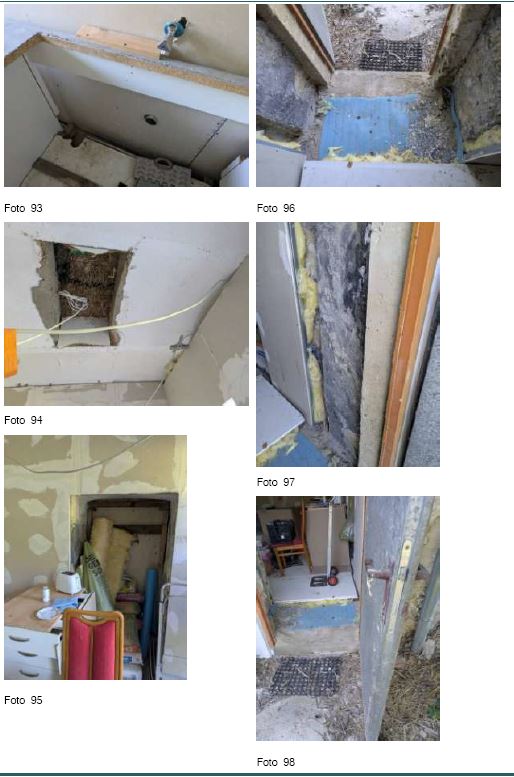
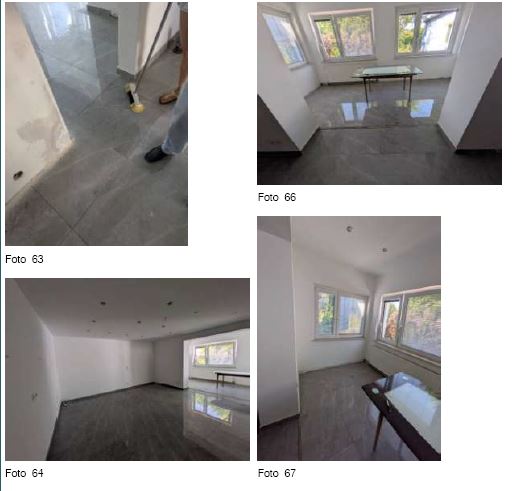
Der nicht unterkellerte eingeschoßige Anbautrakt bestehend aus 3 Zimmern ist nur über den Innenhof zugänglich und befindet sich in einem unfertigen Ausbau- und Ausstattungszustand, augenscheinlich bestehen Wasser-, Elektrik-, und Heizungsanschlüsse, die Haustechnikanlagen sind nicht geprüft und augenscheinlich nicht fertiggestellt. Wesentliche substanzgefährdende Baumängel sind an den Baulichkeiten – soweit einsehbar - augenscheinlich nicht erkennbar.
Direkt an den Hoftrakt anschließend sind weitere ehemalige landwirtschaftliche Anbauten (ehemaliges Lager und ehem. Stall) hergestellt, welche im Einreichplan vom 18.10.2021 als Nebengebäude 1 bezeichnet sind. Demnach ist die nordöstliche Grundstücksgrenze auf der gesamten Länge verbaut.
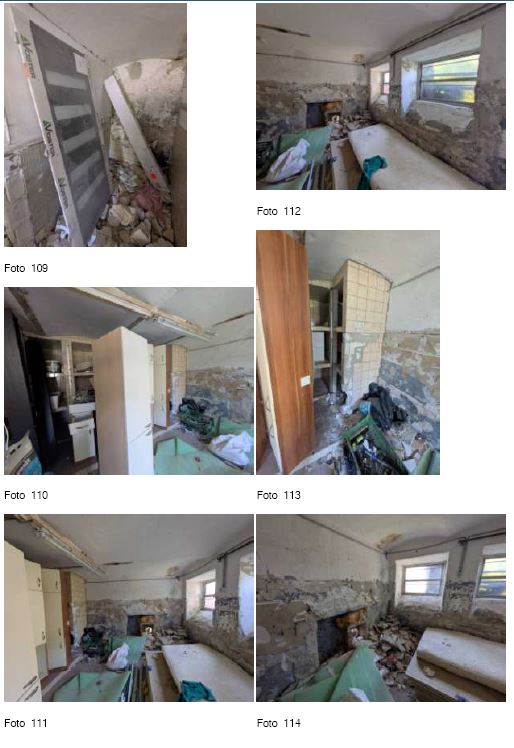
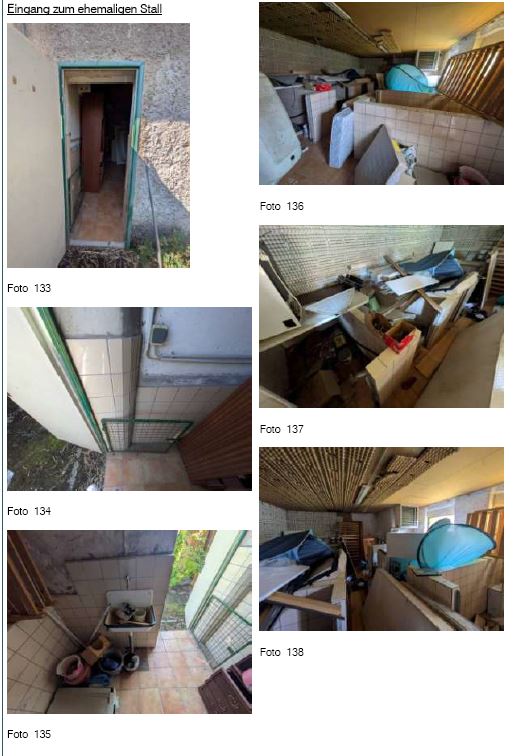
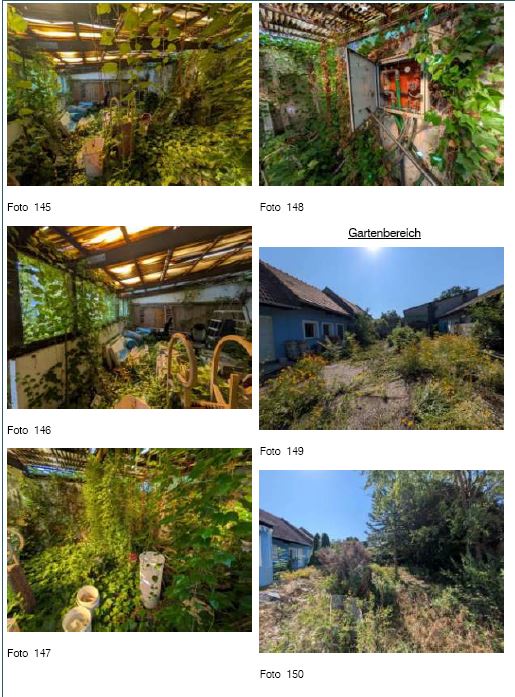
Das Stallnebengebäude befindet sich in einem nicht instandgehaltenen und ungepflegten Zustand, es wurde angabengemäß vom Vorbesitzer als Hundezwinger/Hundezucht genutzt. Die augenscheinlich bestehenden Haustechnikanlagen (Wasser-, Elektrik-und Heizungsanschlüsse) sind nicht geprüft. Die Flächen sind nicht einwandfrei einsehbar, verstellt und vermüllt.
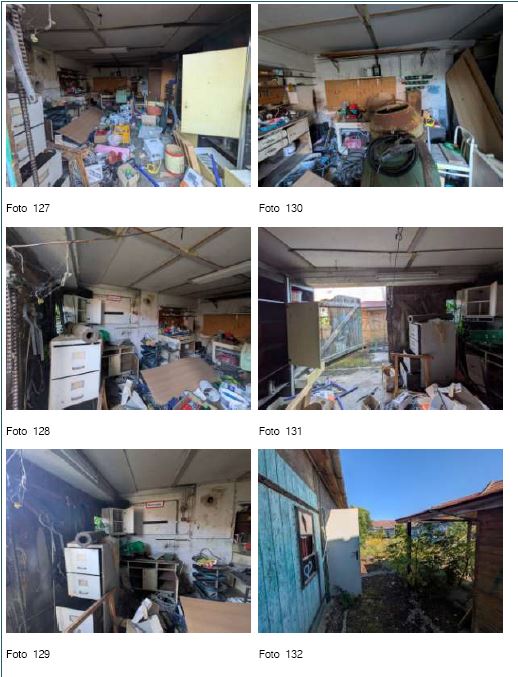
An der südwestlichen Grundgrenze und gegenüber dem Nebengebäude 1 besteht ein weiteres Nebengebäude 2 (Werkstätte und ehemaliger Stall) unter einem Pultdach. Dazwischen ist eine Holz-Gerätehütte als Mobilie aufgestellt.
Das entlang der südwestlichen Grundgrenze errichtete Nebengebäude 2 (Werkstätte und ehemaliger Stall) befindet sich in einem vergleichbaren, devastierten Erhaltungs- und Ausstattungszustand. Der Stallraum wurde angabengemäß vom Vorbesitzer als Hundezwinger/ Hundezucht genutzt. Augenscheinlich bestehen ein Wasser- und Stromanschluss, die Haustechnikanlagen sind nicht geprüft. Die Flächen sind nicht einwandfrei einsehbar, verstellt und vermüllt.
Direkt an das Nebengebäude 2 anschließend ist ein Pultdach über dem ehemaligen Mistplatz zur Überdachung eines geplanten Pools (nicht hergestellt) angebaut. Angabengemäß ist die Pumpentechnik in der Stützmauer verlegt (ohne Funktionsprüfung). Die sichtbaren Teile der Anlage wirken veraltet und desolat. Der Boden ist aufgrund von dichtem Pflanzenbewuchs und Gerätschaften nicht einsehbar.
Die Freiflächen des Innenhofs im Bereich des Wohngebäudes sowie der Garten zwischen den Nebengebäuden sind verwildert, ungepflegt und größtenteils nicht einsehbar und nicht zugänglich.
Ablagerungen (Bauschutt, Müll etc.) sind augenscheinlich in verschiedenen Bereichen der Liegenschaft vorhanden und können weitere Müll- und Schuttablagerungen für die hinteren bzw. seitlichen nicht zugänglichen und verbuschten Gartenflächen sowie unter dem Pultdach (ehemaliger Mistplatz) nicht ausgeschlossen werden. Die zeichnende Sachverständige empfiehlt Interessenten explizit eine Besichtigung vor Erwerb und Kontaktaufnahme mit der Baubehörde zur Abklärung der erforderlichen Schritte und etwaiger Auflagen für die Konsensherstellung.
936 m²
216,85 m²
242.000,00 EUR
Im Verkehrswert sind alle Sonderbauwerke wie z.B. die vorhandenen Außenanlagen, Einfriedungen, sämtliche Ver- und Entsorgungseinrichtungen bzw. entsprechende Anlagen enthalten. Inventar, insbesondere Möbel, sind nicht Gegenstand dieser Wertermittlung. Die Bewertung der Liegenschaft beinhaltet grundsätzlich alle auf dem Grundstück errichteten Gebäude und das darin eingebaute und fix montierte Zubehör, insbesondere auch alle Gebäudeausstattungen wie z.B. Sanitär-, Heizungs- und Elektroinstallationen, samt deren Anlagen und Gerätschaften.
kein Zubehör
24.200,00 EUR
169.400,00 EUR
Mit Verweis auf die Regelung des § 143 (2) EO, wonach bei Vorliegen von Lasten, die auf den Ersteher von Rechtswegen über gehen, der Wert zu ermitteln ist, den eine Liegenschaft bei Aufrechterhaltung der Last hat, sind diese Lasten
gegebenenfalls vom unbelasteten Verkehrswert in Abzug zu bringen, da sie den Wert der Liegenschaft und der Liegenschaftsanteile mindern.
Wie im Gutachten ausgeführt, sind per September 2026 Abgaben- bzw. Gebührenrückstände für die 1/1-tel EZ 717 bei der Gemeinde in der Höhe von € 4.240,61 offen, auf den 7/20-tel Anteil entfallen davon €1.484,21.
Bei der FWG Fernwärme Wolfsthal sind für die 1/1-tel EZ 717 Zahlungsrückstände in der Höhe von € 4.820,86 s.A. offen , auf den 7/20-tel Anteil entfallen davon €1.687,30.
Beim Gemeindeverband für Abfallbehandlung (GABL) auf der 1/1-tel Liegenschaft Forderungen in der Höhe von € 1.137,70 offen, davon entfallen auf den 7/20-tel Anteil € 398,20.
Demnach bestehen für die 1/1-tel EZ 717 offene Forderungen in der Höhe von insgesamt € 10.199,17 als dingliche Lasten und entfallen davon € 3.569, 71 auf den 7/20-tel Antel der B-LNR 4.
Falls die Gemeinde, die FWG und der GABL ihre offenen Rückstände als dingliche Last einfordern, würde auf die gegenständlichen unbelastet bewertete Liegenschaftsanteile mit der eventuellen dinglichen Forderung der Gemeinde und der genannten Ver- und Entssorger ein belasteter Verkehrswert der bewertungsgegenständlichen 7/20-tel-Anteile betragen:
€ 67.100,00.