Versteigerung - Landwirtschaftlicher Betrieb
14 E 19/26s
Zwangsversteigerung einer Liegenschaft
03.11.2026
am 15.12.2026 um 08:30 Uhr
Bezirksgericht Liezen, Saal III
67106 Landl
215
.303,.304/2,.305,.306/2,394/3,394/6,394/7,508,510,511/1,511/2,511/3,511/4,551/5,511/6,511/7,511/8,513,515,516,519
3
Mooslandl 62
8921 Landl
land- und forstwirtschaftlich genutzte Liegenschaft
Der Zweck des Gutachtens ist die Verkehrswertermittlung im Sinne des Liegenschaftsbewertungsgesetzes (LBG) idgF im Rahmen des Zwangsversteigerungs-verfahrens mit der Zahl 14 E 19/26s-4.
Als Bewertungsstichtag wird der 20.07.2026 (Tag der Befundaufnahme) festgelegt!
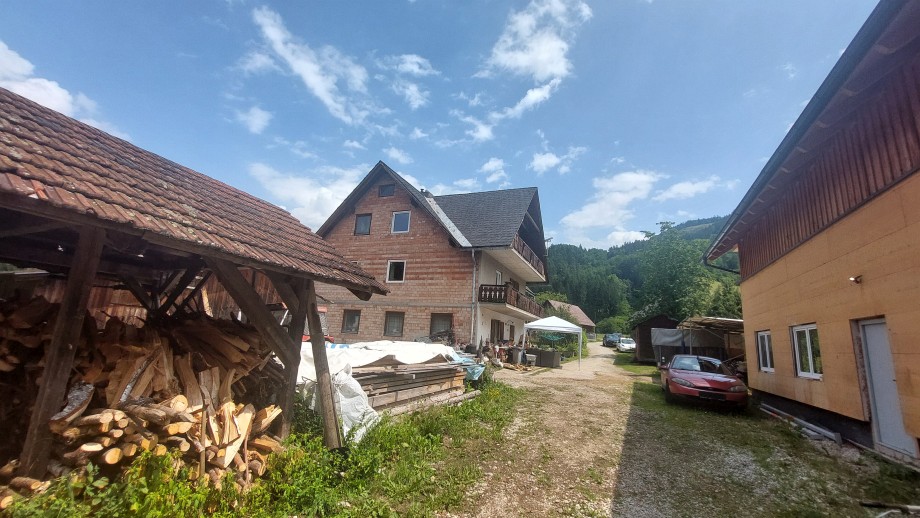
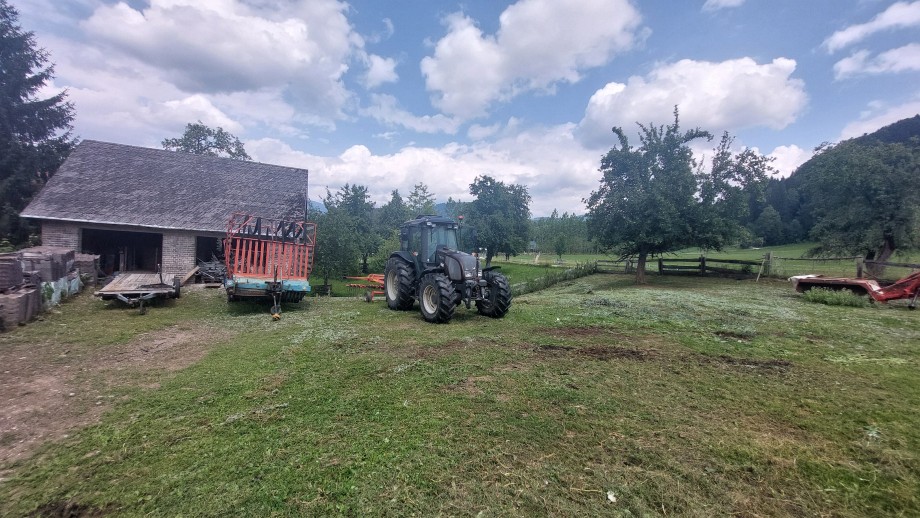
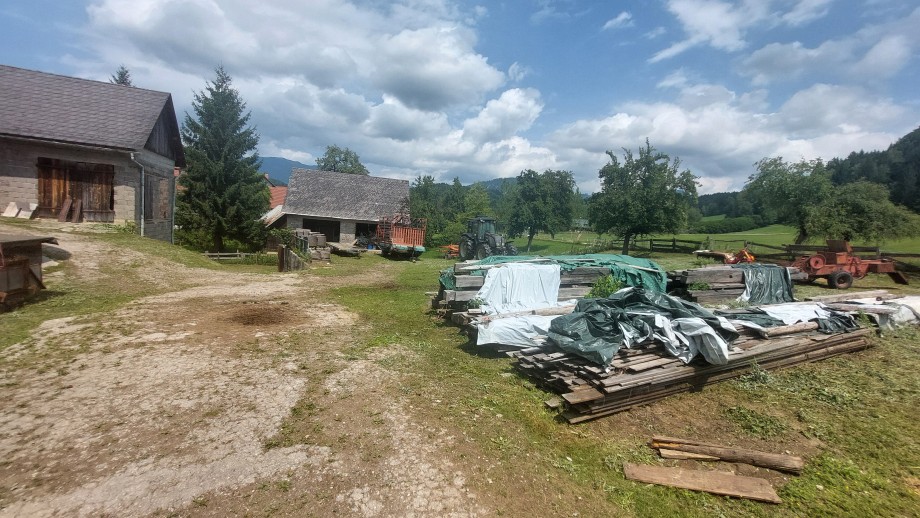
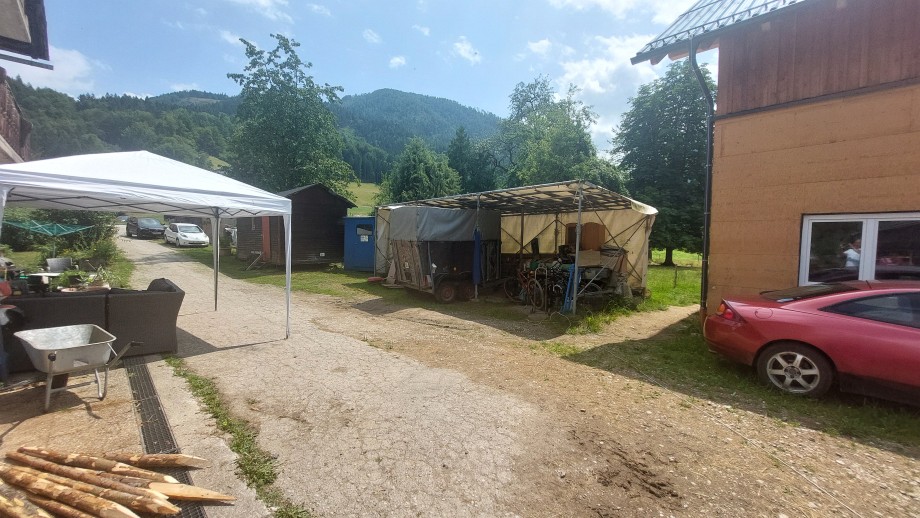
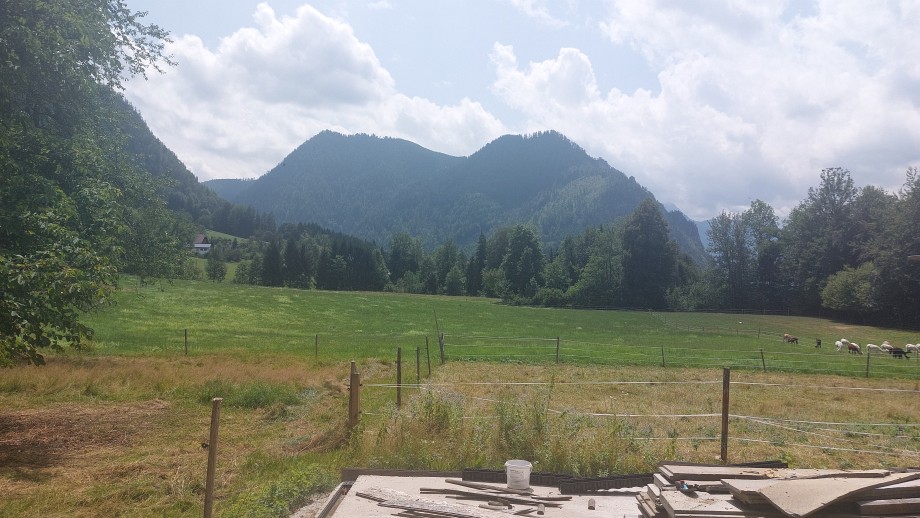
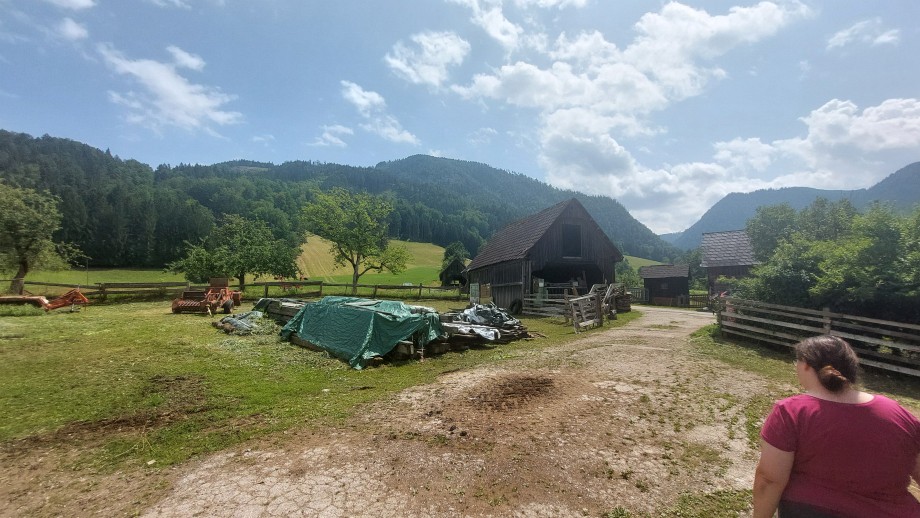
Die bewertungsgegenständliche Liegenschaft, Mooslandl 62, 8921 Landl (EZ 215), befindet sich rund 1,2 km südöstlich des Ortszentrums von Mooslandl (Hauptplatz). Das Ortszentrum ist über den Wiedenweg in rund 21 Minuten fußläufig erreichbar. Die direkte Erschließung des Gehöftes erfolgt von Süden über eine private Zufahrtsstraße. Im Ortsteil Mooslandl befinden sich eine Tankstelle mit angeschlossenem Nahversorger sowie ein Badeteich als Freizeiteinrichtung. Sämtliche wesentlichen Infrastruktureinrichtungen des täglichen Bedarfs befinden sich hingegen im Ortszentrum von Kirchenlandl. Dieses liegt rund 5 km nordwestlich der gegenständlichen Liegenschaft und ist mit dem Kraftfahrzeug in etwa sechs Minuten erreichbar. In Kirchenlandl stehen insbesondere Nahversorger, Schule, Kindergarten, Arzt sowie eine Bank zur Verfügung. Aus der ImmoNetZT-Abfrage geht hervor, dass die Entfernungen zu den Einrichtungen des täglichen Bedarfs jeweils mehr als 2.500 m betragen. Eine fußläufige Erreichbarkeit ist daher nicht gegeben, weshalb die infrastrukturelle Versorgung insgesamt als unterdurchschnittlich zu beurteilen ist. Zusammenfassend ist die Lage der Liegenschaft als landschaftlich äußerst ansprechend und ruhig, jedoch aufgrund der peripheren Lage und der eingeschränkten Infrastruktur als abgelegen zu bewerten. Die Liegenschaft EZ 215 umfasst ein Bauernhaus, ein Stallgebäude, einen Alpakastall, eine Wagenhütte sowie vier Nebengebäude. Sämtliche baulichen Anlagen sind als kleiner Gehöftverband im nordwestlichen Bereich der Liegenschaft angeordnet. Die südlich und östlich gelegenen Flächen werden überwiegend als Grünland/Weidefläche genutzt. Im Osten und Westen am Ende der Liegenschaft befinden sich die dazugehörigen Waldflächen. Insgesamt weist das Gehöft (EZ 215) eine Fläche von rund 14 ha auf.
Rechtliche Erhebungen:(siehe Langgutachten)
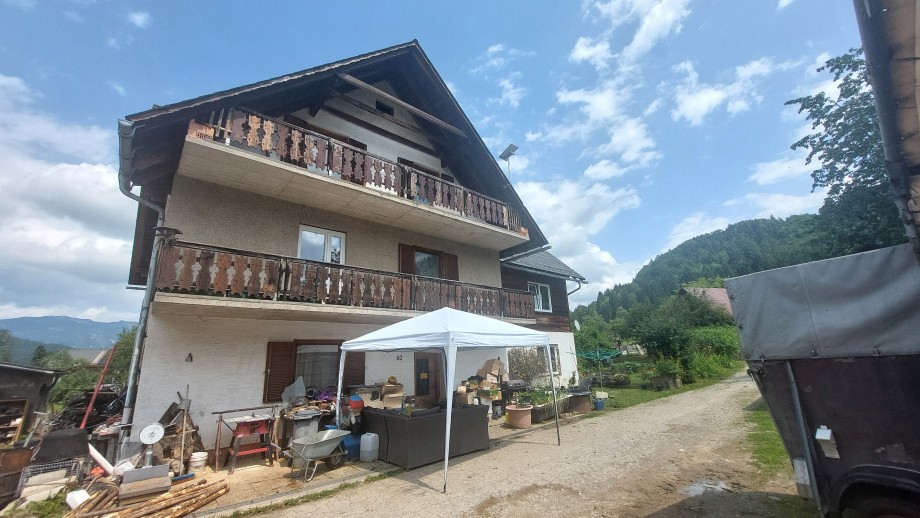
Die gegenständliche Liegenschaft umfasst ein Bauernhaus, altes Stallgebäude, den benahe neu errichteten Alpakastall, diverse Wirtschaftsgebäude und Wagenhütten.
Bauernhaus:
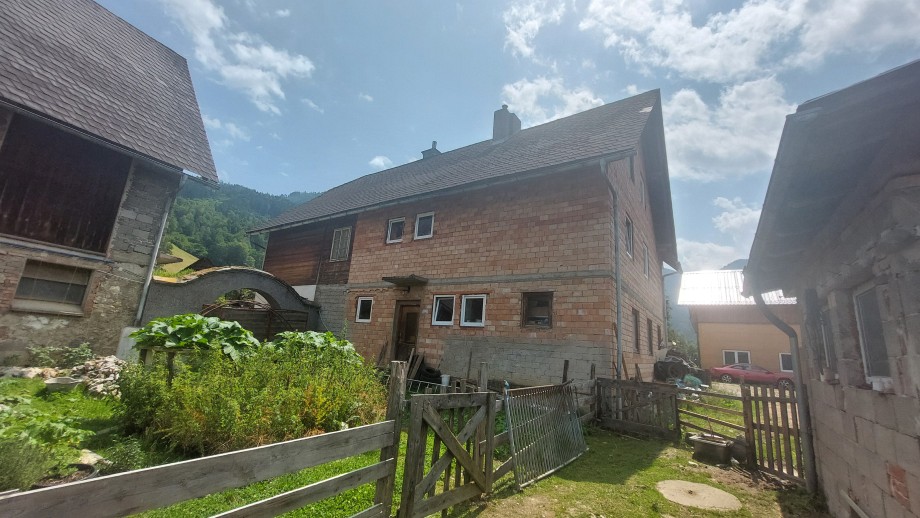
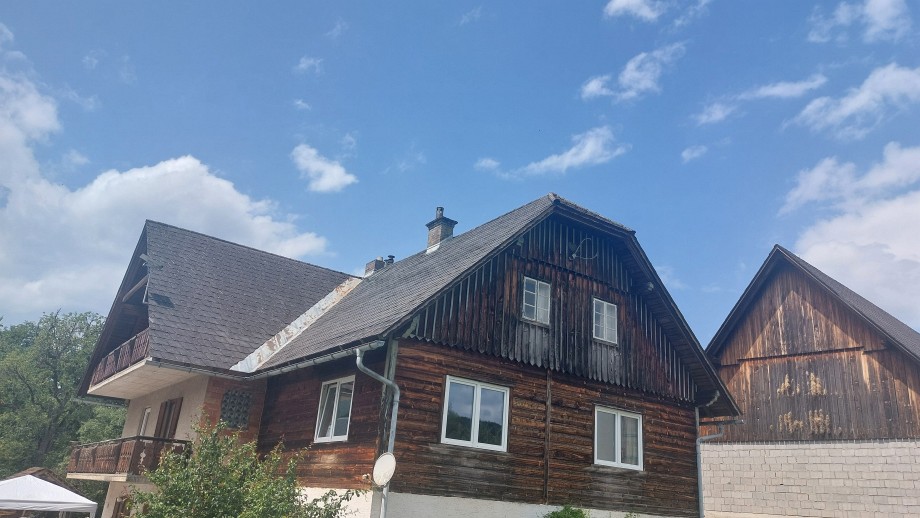
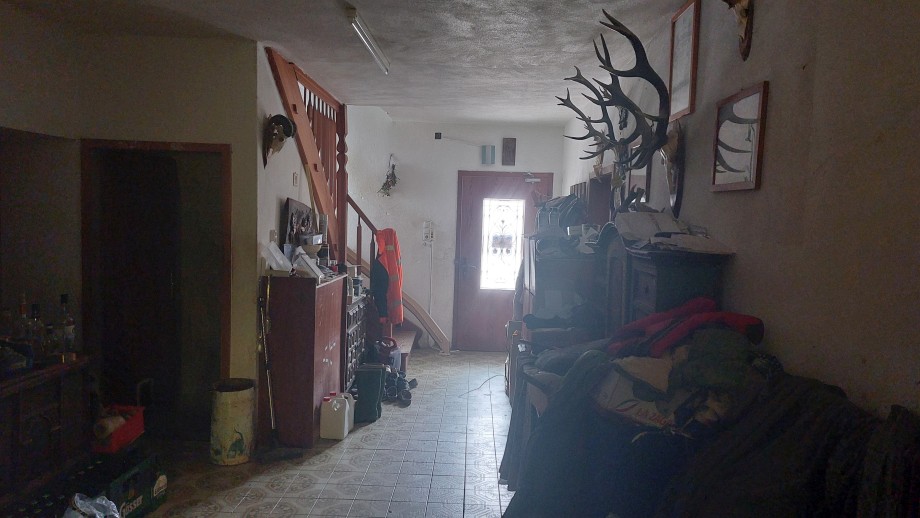
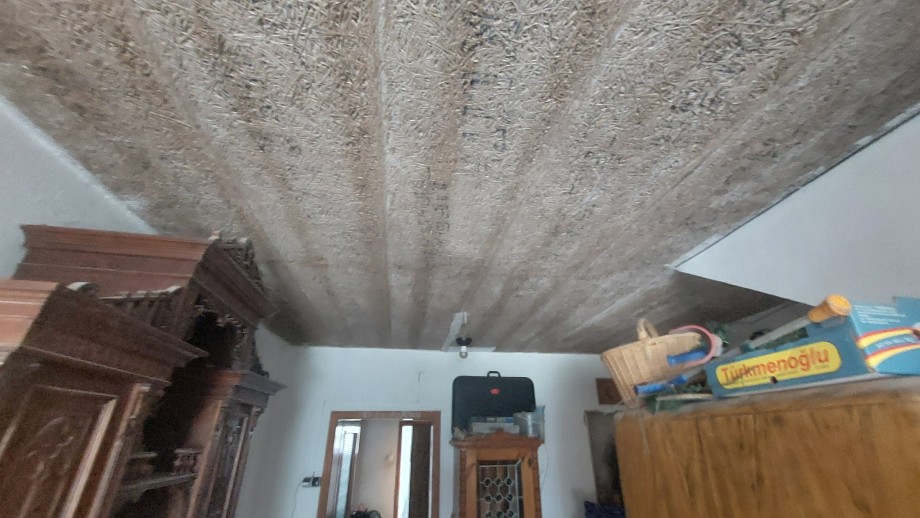
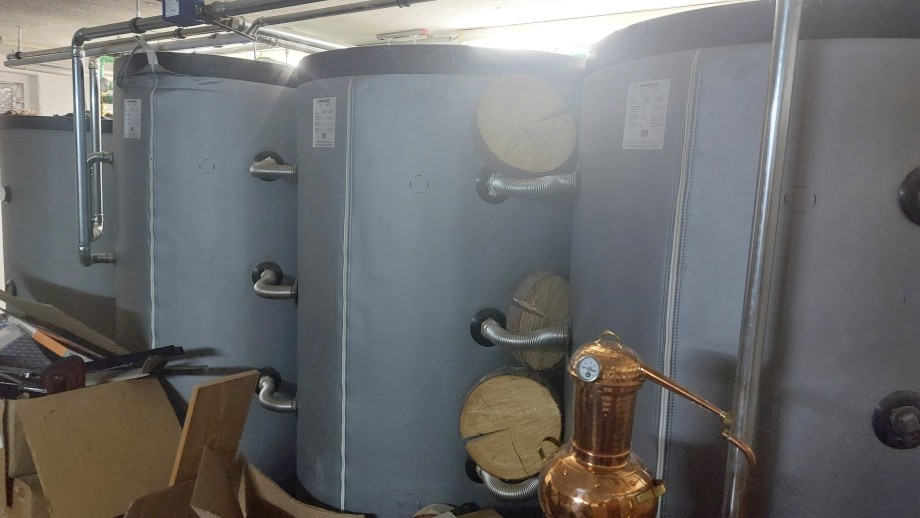
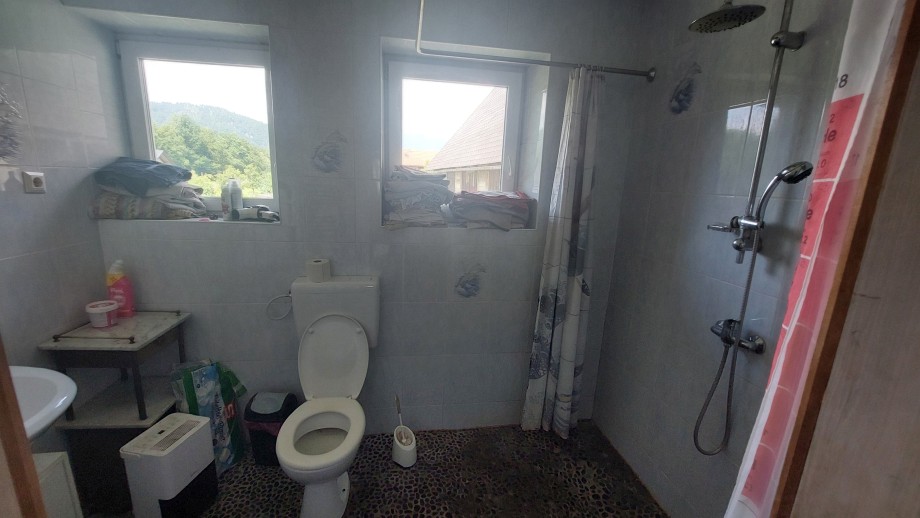
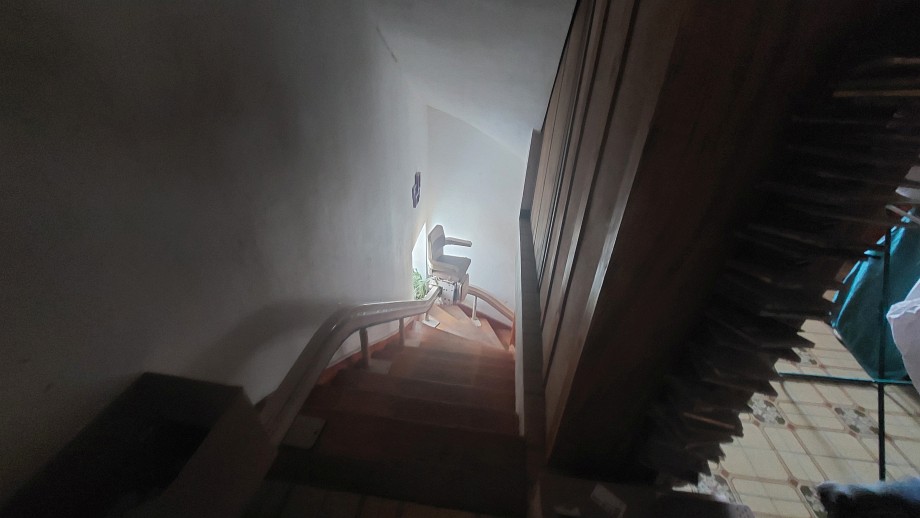
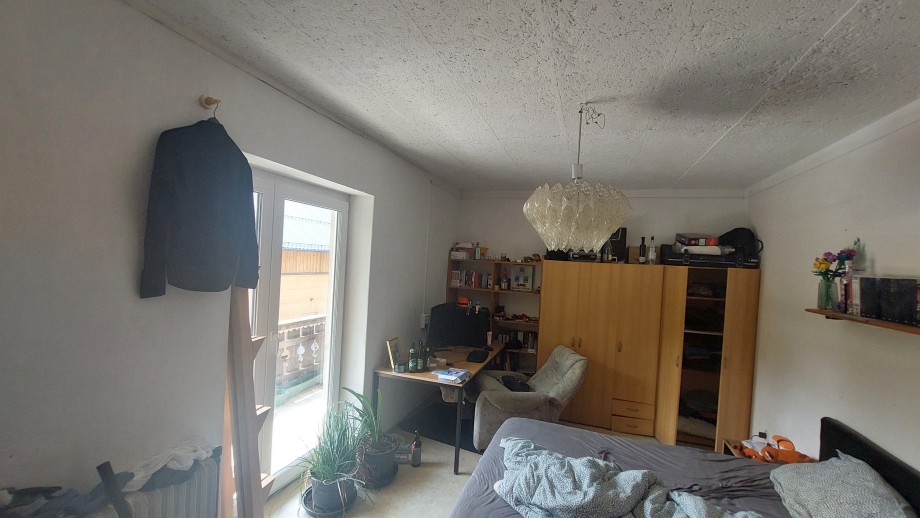
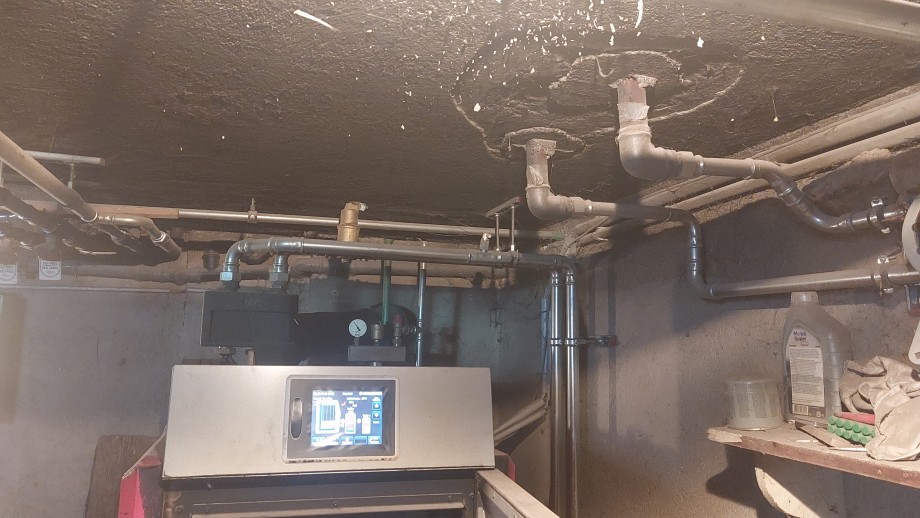
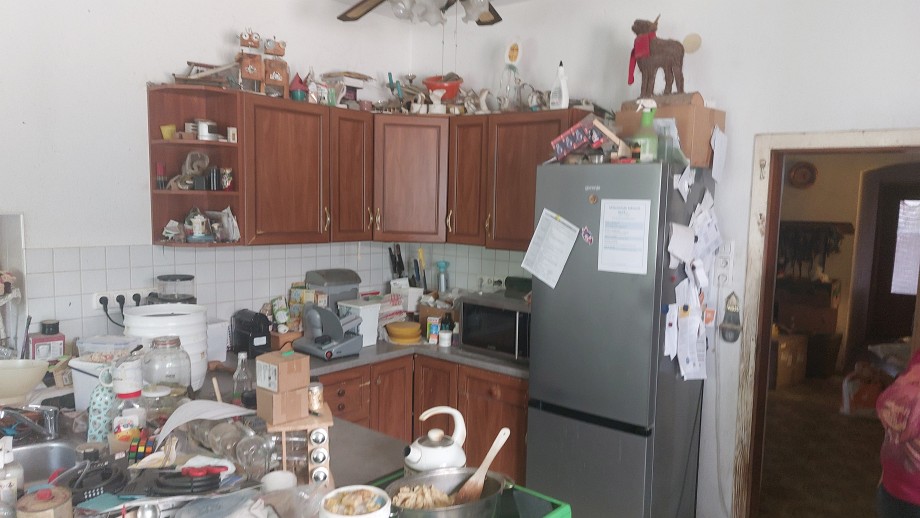
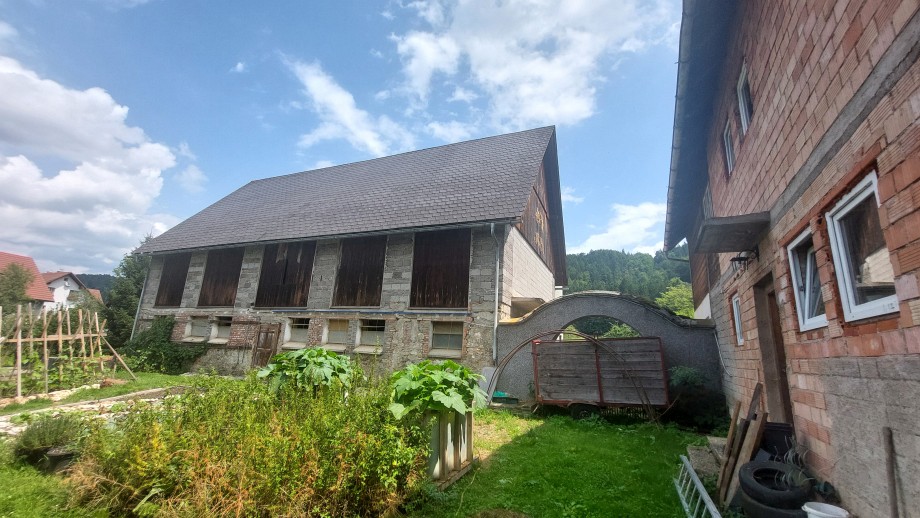
Das genaue Errichtungsjahr konnte nicht festgestellt werden. Nach den vorliegenden Unterlagen wurden im Jahr 1975 umfangreiche Sanierungs- und Umbaumaßnahmen auf Grund eine Brandes durchgeführt. Das Gebäude verfügt über eine Teilunterkellerung, ein Erdgeschoss, ein Obergeschoss sowie ein teilweise ausgebautes Dachgeschoss. Der Baukörper weist einen länglichen rechteckigen Grundriss mit einer Ausrichtung in Ost-West-Richtung auf. Im südlichen Bereich befinden sich ein kleiner Gebäudevorsprung im Bereich der Balkone sowie eine Dachgaube. Die Außenabmessungen des Gebäudes betragen rund 16,49 m × 11,40 m. Die Nutzflächen des Bauernhauses beträgt lt. der ggst. Aufstellung 259,61 m². Das Bauernhaus befindet sich insgesamt in einem deutlich abgewohnten, unfertigen sowie teilweise unordentlichen Zustand. Aus fachlicher Sicht sind kurzfristig substanzverbessernde Sanierungsmaßnahmen erforderlich.
Altes Stallgebäude:
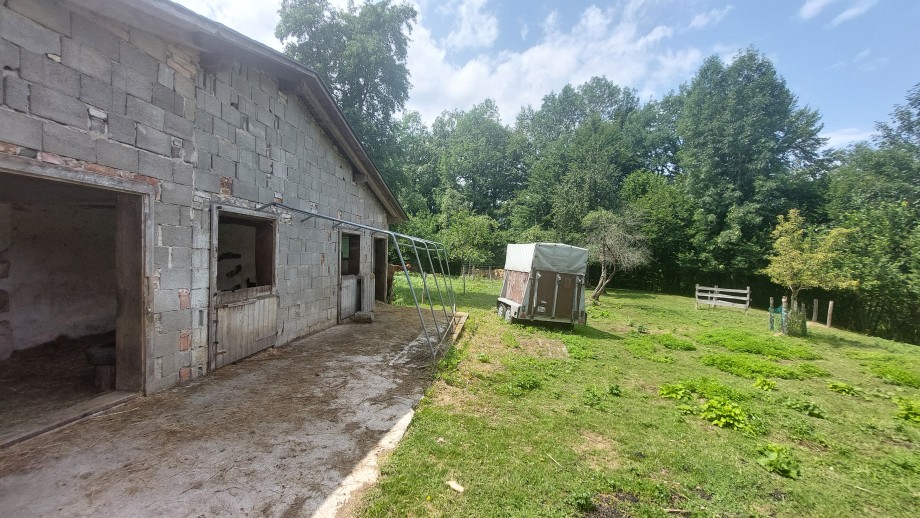
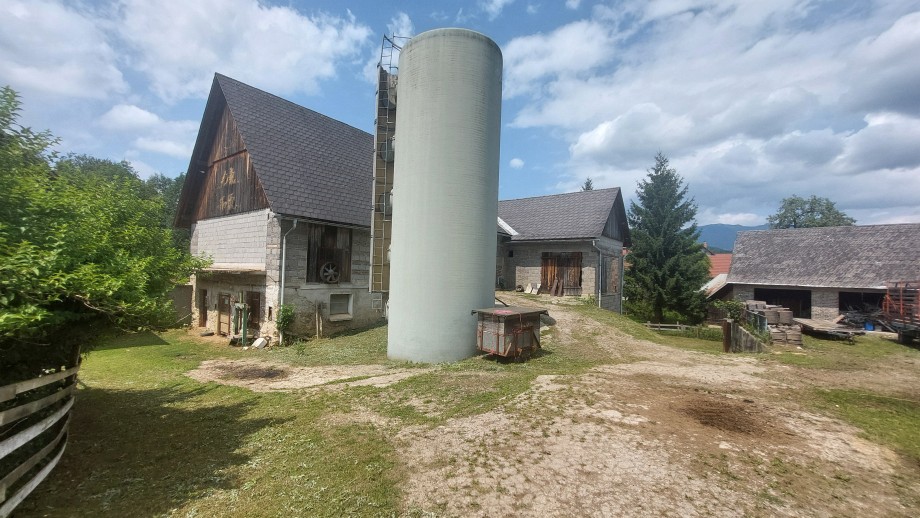
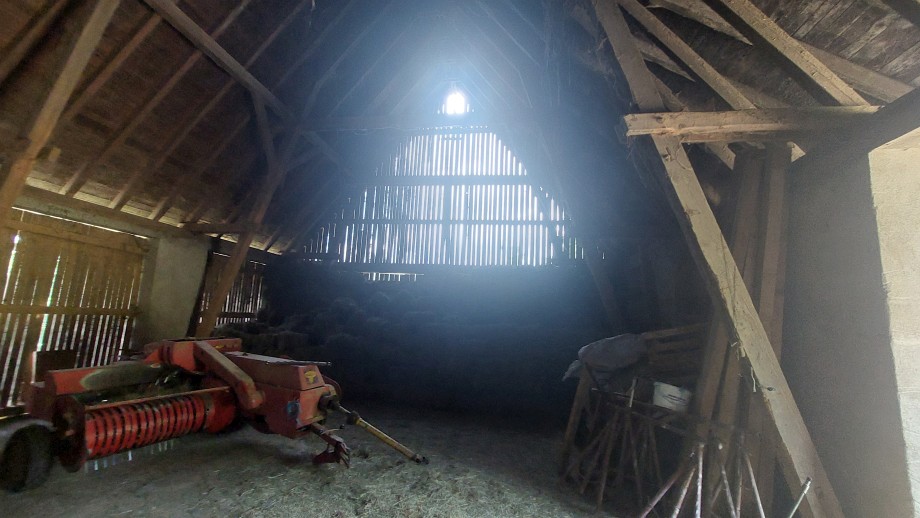
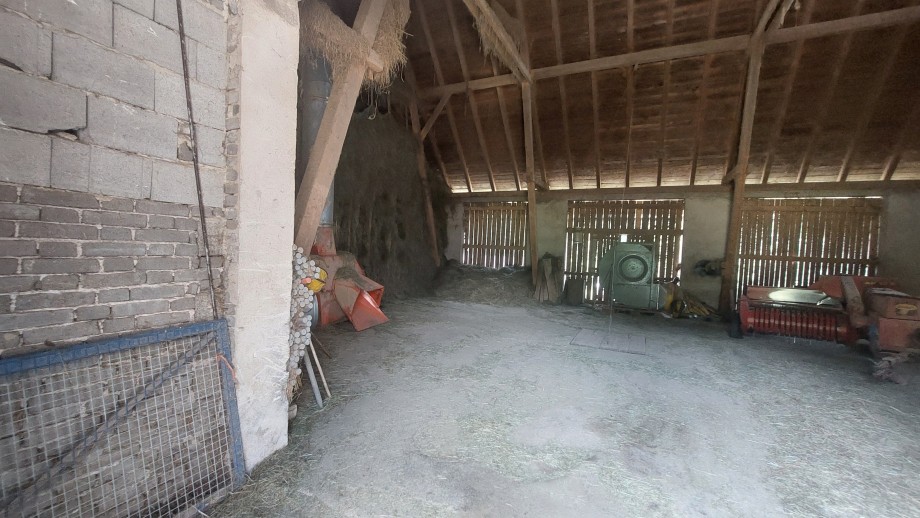
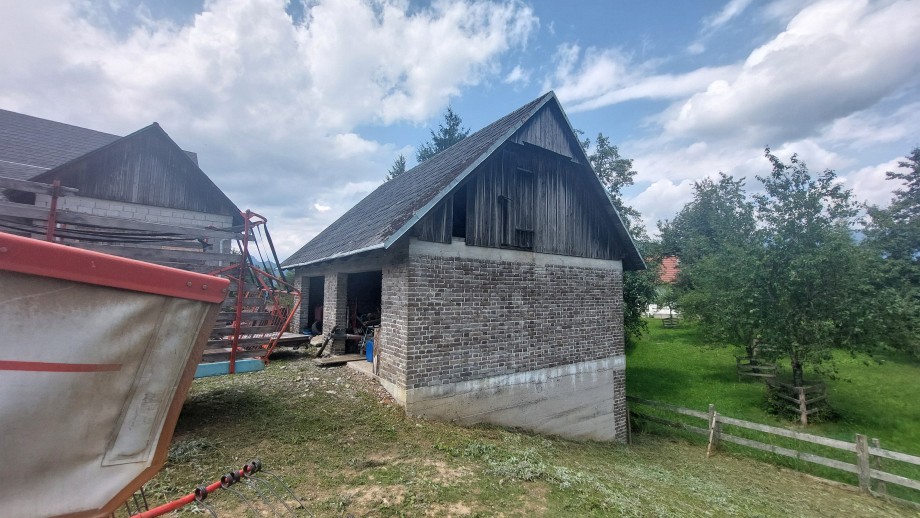
Das Gebäude wurde 1976 baurechtlich durch die Gemeinde Landl bewilligt. Der Baukörper weist einen länglichen, rechteckigen Grundriss mit einer Ausrichtung in Nord-Süd-Richtung auf. Die Außenabmessungen des Hauptgebäudes betragen rund 20,00 m × 10,00 m. Im nördlichen Bereich ist ein Gebäudevorsprung mit Außenabmessungen von rund 8,00 m × 5,80 m angeordnet. Das Gebäude wurde in Massivbauweise unter Verwendung von Klinker- und Hochlochziegeln errichtet. Der Stall weist zwei Geschosse auf, wobei das Erdgeschoss für den Unterstand der Tiere und das Obergeschoss für die Heulagerung dient. Des Weiteren befindet sich im südöstlichen Bereich ein Silogebäude in Stahlbetonbauweise. Trotz der massiven Bauweise entspricht der bauliche Gesamtzustand nicht mehr den heutigen Anforderungen an eine moderne Tierhaltung, insbesondere hinsichtlich der erforderlichen Freilaufflächen, der Stallausstattung sowie der geltenden tierhaltungsrechtlichen Standards. Für eine den heutigen Anforderungen entsprechende Nutzung wären umfassende Adaptierungs- und Sanierungsmaßnahmen erforderlich.
Alpakastall:
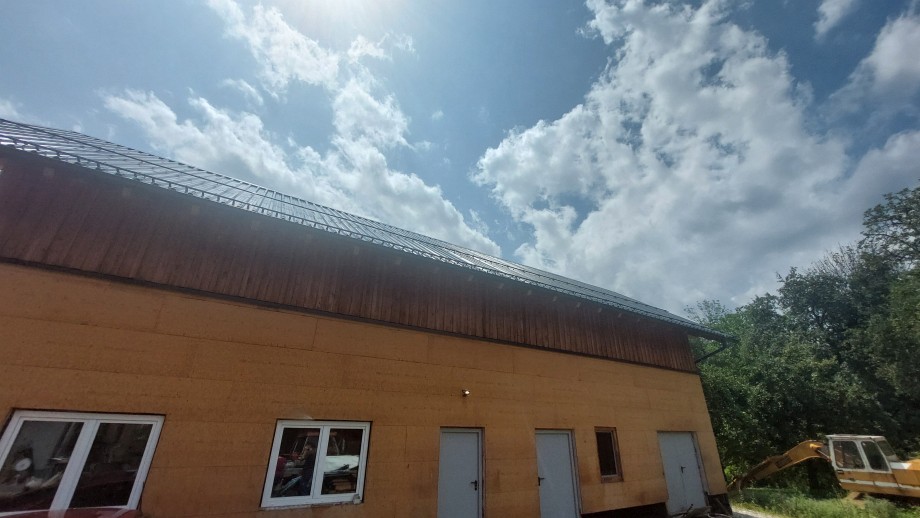
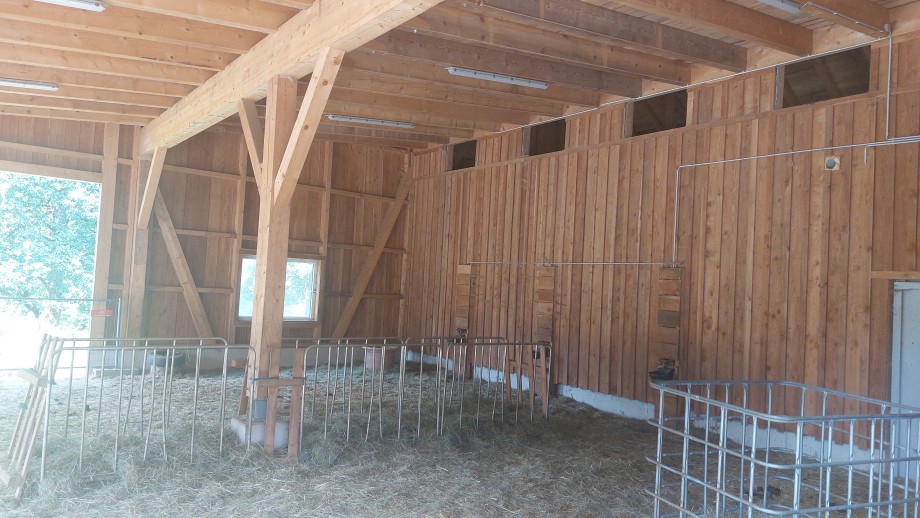
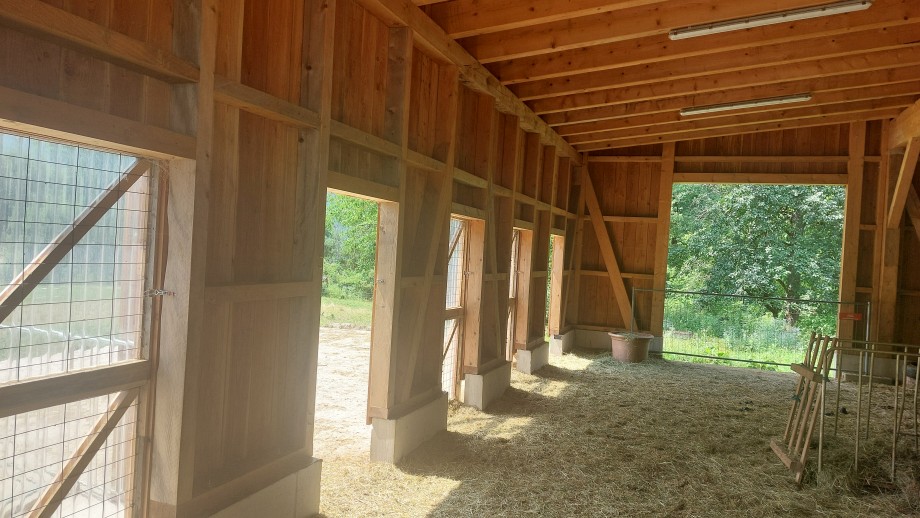
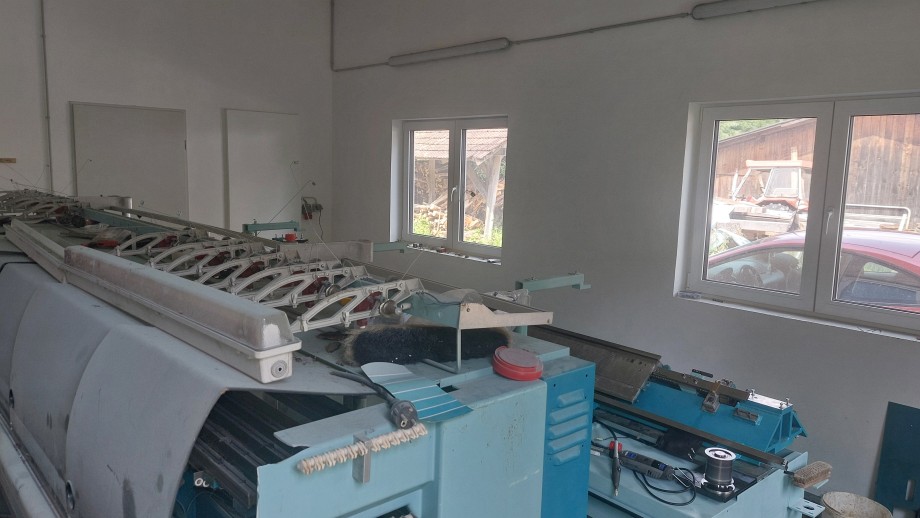
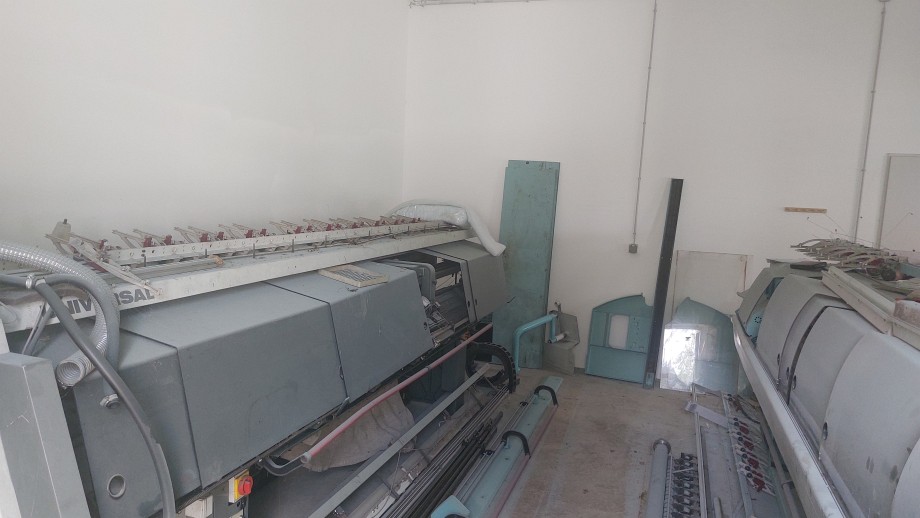
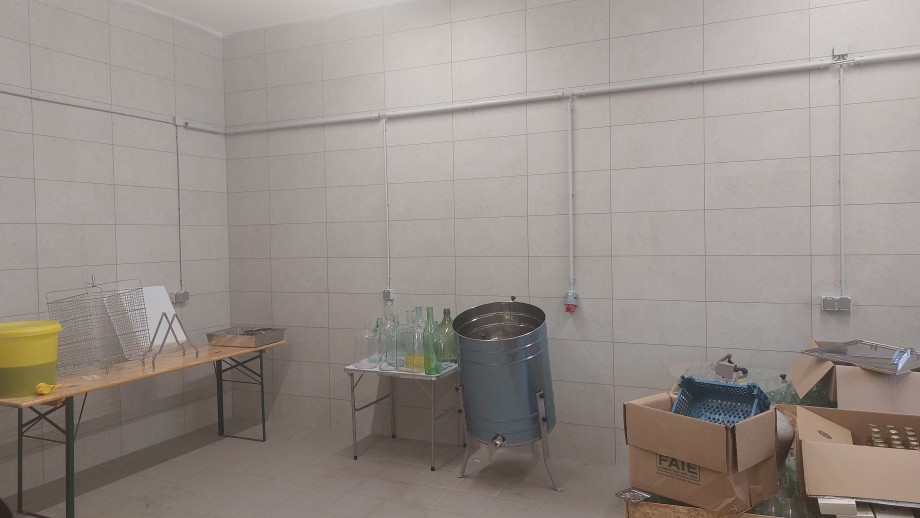
Der Alpakastall wurde in Holzbauweise auf einer Stahlbetonbodenplatte mit Außenabmessungen von rund 10,00 m × 12,00 m errichtet. Die Außenwände sind mit einer Holzverschalung ausgeführt. Südlich des Stallgebäudes befindet sich ein befestigter und überdachter Auslaufbereich mit einer Fläche von rund 125,75 m². Unmittelbar nördlich an den Stall schließt ein zweigeschossiger Gebäudeteil mit Außenabmessungen von rund 17,00 m × 7,00 m an. In diesem Bereich befinden sich im Erdgeschoss Räumlichkeiten für die Lagerung von Werkzeugen, die Lebensmittelverarbeitung, die Wollverarbeitung sowie eine Sanitäranlage. Das Obergeschoss dient als Heulager und weist dieselben Grundrissabmessungen wie das Erdgeschoss auf. Das Gebäude ist mit einem Satteldach mit Firstrichtung Ost-West ausgestattet. Das Objekt befindet sich in einem sehr guten Erhaltungszustand mit nur geringfügigen Gebrauchsspuren.
Wirtschaftsgebäude und div. Nebengebäude:
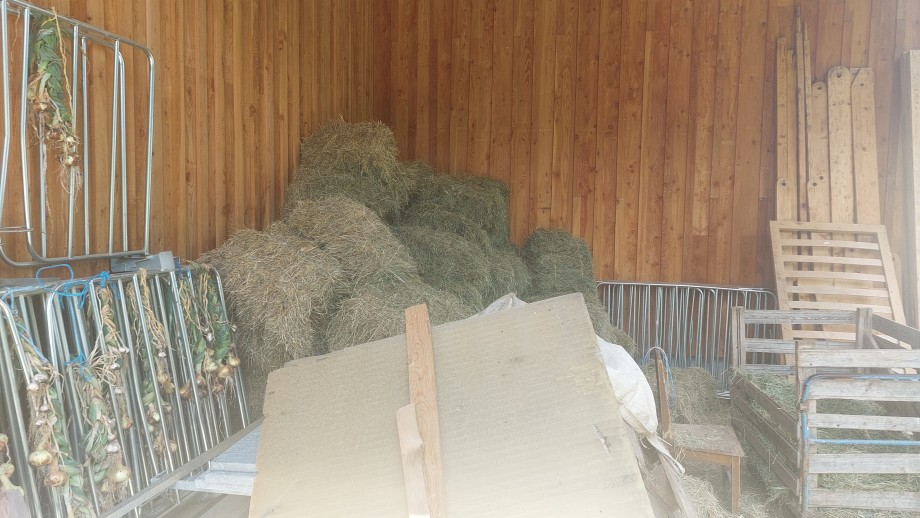
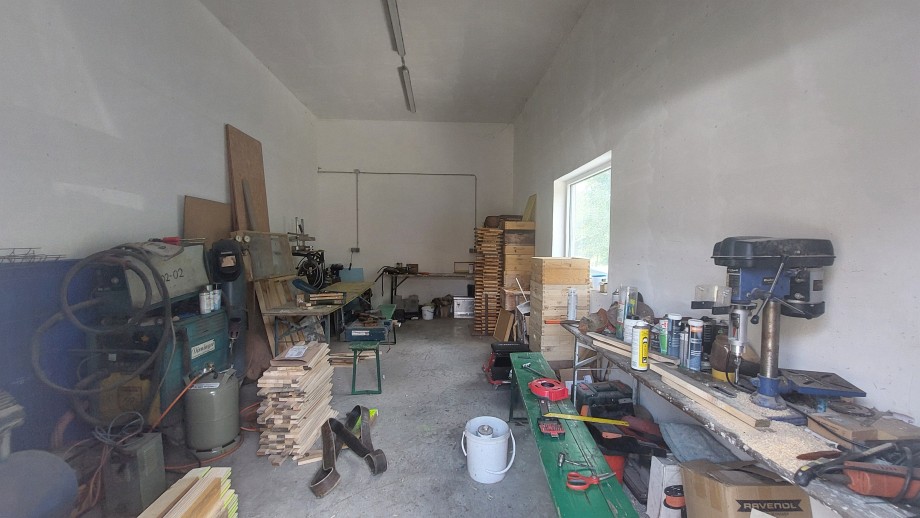
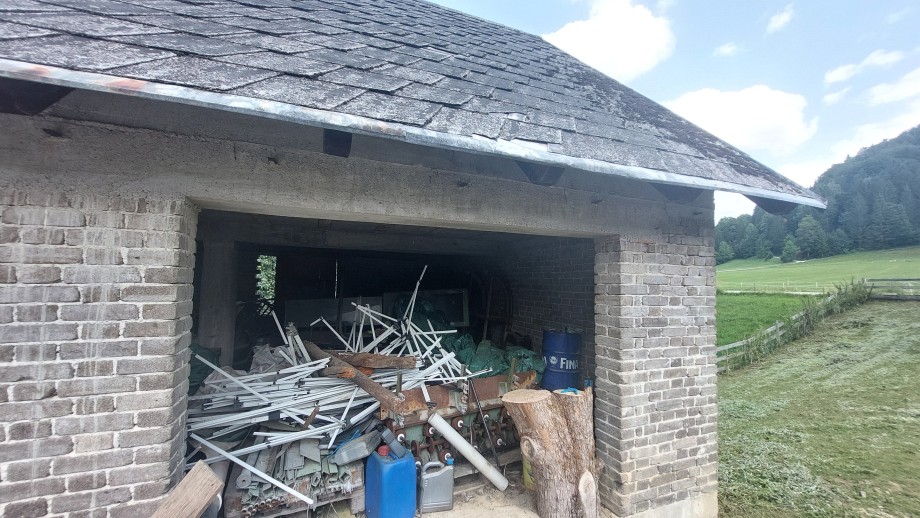
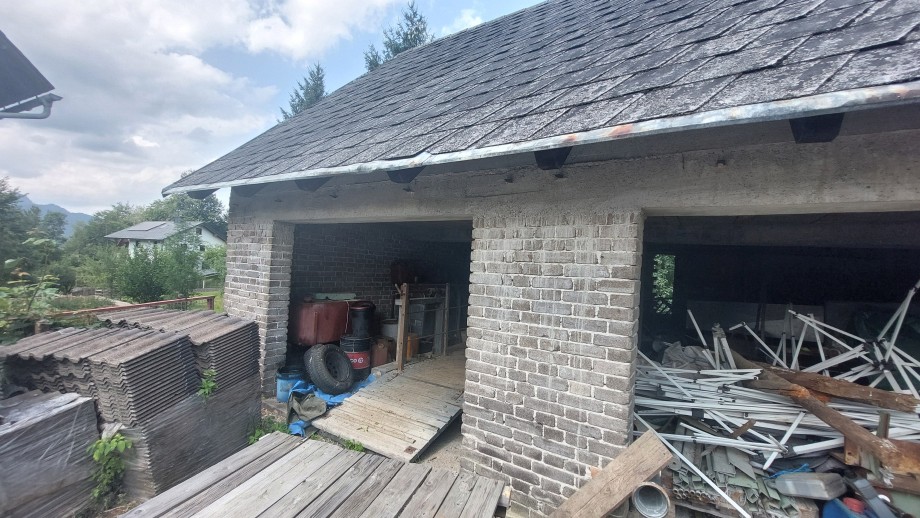
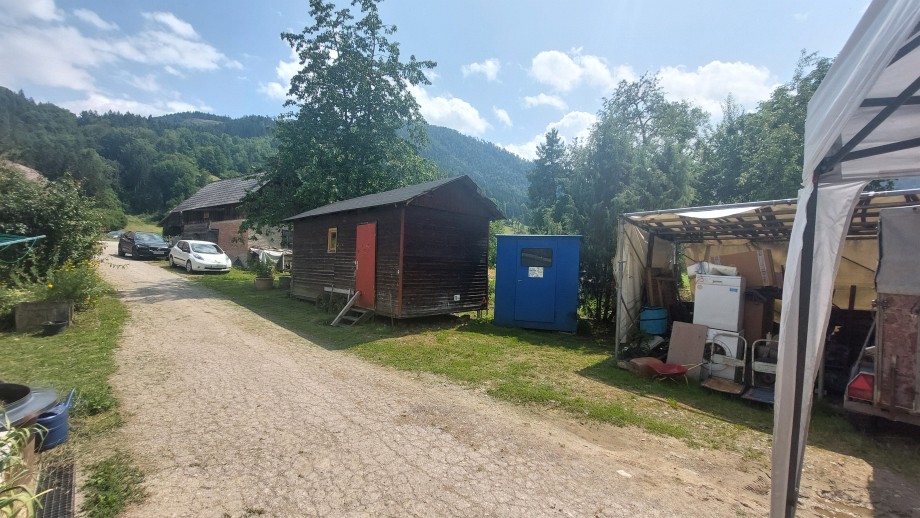
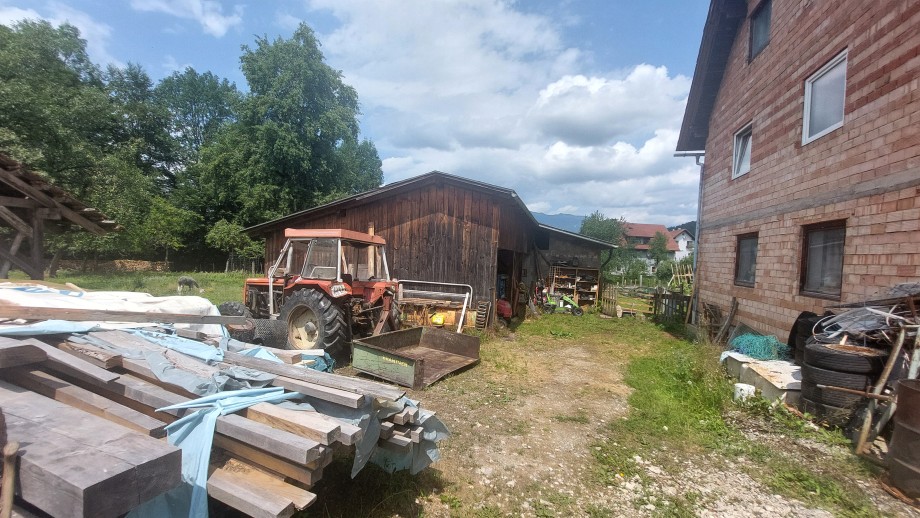
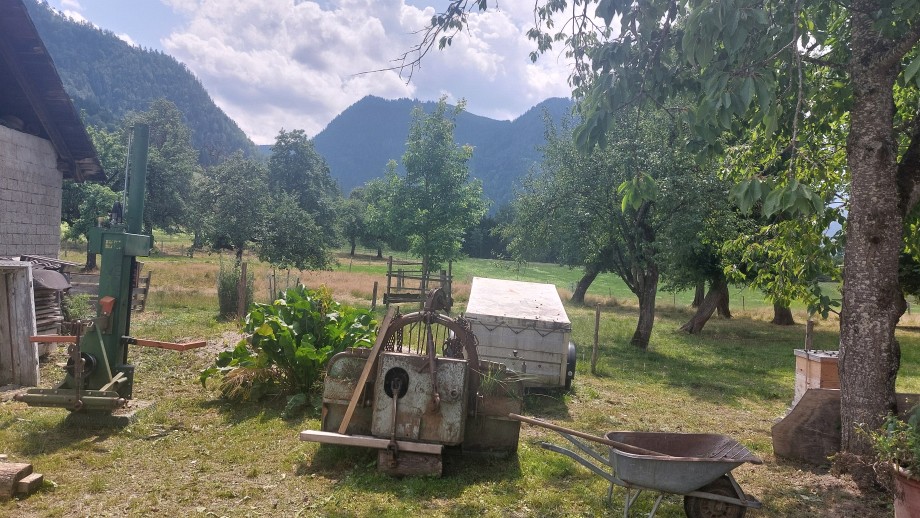
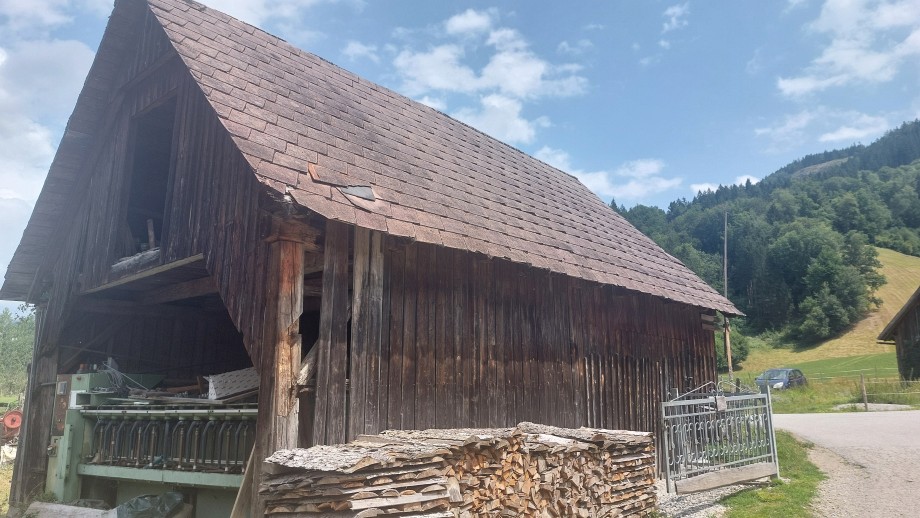
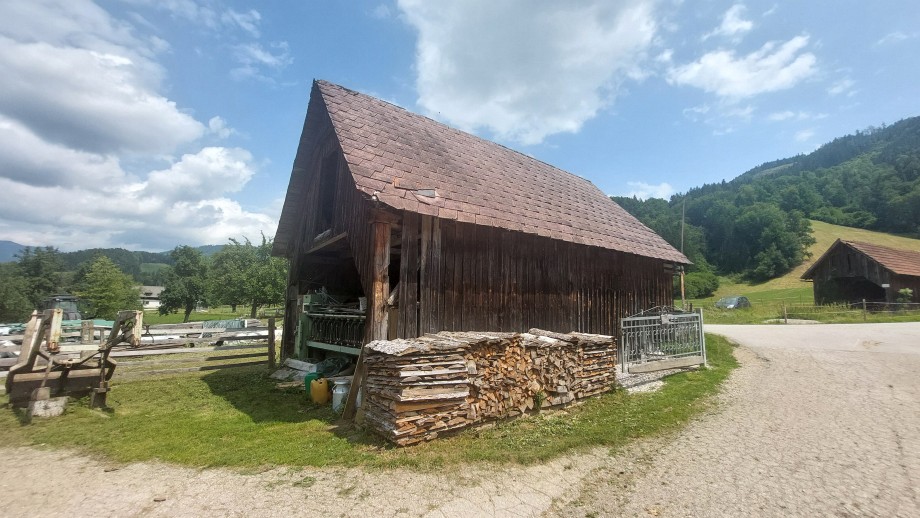
Sämtliche Wirtschafts- und Nebengebäude zeigen einen sanierungsbedürftigen und in die Jahre gekommenen Zustand. Sie sind zum Teil nur noch eingeschränkt nutzbar.
141.492 m²
992.000,00 EUR
Tierbestand lt. Gutachten "Berger" : € 94.000,--
landw. Gerätschaften lt. GA Singer: € 28.000,--
122.000,00 EUR
99.200,00 EUR
496.000,00 EUR
Das Wohnrecht wurde im Verkehrswert berücksichtigt!
1. Zubehör zur Liegenschaft:
Zur Liegenschaft Zubehör, nämlich:
Tierbestand EUR 94.000,00
Steyr Ladewagen EUR 200,00
Kleinballenpresse EUR 300,00
Scheibenmähwerk EUR 1.300,00
Seilwinde EUR 200,00
Schwader EUR 500,00
Kreiselheuer EUR 500,00
Traktor Valtra A93 EUR 25.000,00
2. Dienstbarkeiten und andere Belastungen:
Wohnungsgebrauchsrecht laut C-LNr. 7a, bewertet mit EUR 102.000,00.
3. Bestandsverhältnisse:
keine
4. Versteigerungsbedingungen:
Der Verkehrswert samt Zubehör beträgt EUR 992.000,00. Das geringste Gebot beträgt EUR
496.000,00. Das Vadium beträgt EUR 99.200,00 und kann nur in Form von Sparbüchern erlegt
werden.
Das gegenständliche Wohnungsgebrauchsrecht laut C-LNr. 7a ist im Anrechnung auf das Meistbot zu
übernehmen, ist vom Schätzwert jedoch nicht im Abzug zu bringen; eine Bewertung hat erst im
Verteilungsverfahren zu erfolgen.
Unter dem geringsten Gebot findet ein Verkauf nicht statt.
Bieter haben einen gültigen Lichtbildausweis (Reisepass) mitzubringen.
Sonstige Hinweise:
Die Parteien und beteiligte Dritte haben allen Kauflustigen die Besichtigung der Liegenschaft
zu gestatten. Sollte die Besichtigung nicht gestattet werden, kann bei Gericht spätestens 14
Tage vor dem Versteigerungstermin der Antrag auf Festsetzung von Besichtigungsterminen
gestellt werden. Nötigenfalls wird ein Schlosser beigezogen.
Die verpflichtete Partei hat dem Exekutionsgericht nicht mitgeteilt, dass sie auf die
Steuerbefreiung gemäß § 6 Abs. 1 Z 9 lit. A UStG 1994 verzichtet.
An die dinglich Berechtigten, insbesondere an die Pfandgläubiger einschließlich der Gläubiger
zu deren Gunsten eine Kredit- oder Kautionshypothek eingetragen ist, sowie bezüglich
Steuern und Abgaben an die öffentlichen Organe ergehen die folgenden
Aufforderungen:
Allgemeine Aufforderung :
Rechte, die diese Versteigerung unzulässig machen würden, sind spätestens im Versteigerungstermin
vor Beginn der Versteigerung bei Gericht anzumelden, widrigens sie zum Nachteil eines gutgläubigen
Erstehers in Ansehung der Liegenschaft nicht mehr geltend gemacht werden könnten.
Aufforderung an Pfandgläubiger:
Gläubiger, für die auf der Liegenschaft pfandrechtlich sichergestellte Forderungen haften (mit
Ausnahme der Simultanpfandgläubiger und der Gläubiger bedingter Forderungen) werden aufgefordert,
vor dem Versteigerungstermin die Erklärung abzugeben, ob sie mit der Übernahme der Schuld durch
den Ersteher unter gleichzeitiger Befreiung des bisherigen Schuldners einverstanden sind. Wird keine
Erklärung abgegeben, so wird die Forderung durch Barzahlung berichtigt. Der Gläubiger kann sich aber
noch in der Verteilungstagsatzung mit der Übernahme der Schuld durch den Ersteher in Anrechnung
auf das Meistbot und der Befreiung seines früheren Schuldners einverstanden erklären.
Aufforderung an die Öffentlichen Organe
bezüglich der Steuern und sonstigen öffentlichen Abgaben:
Die öffentlichen Organe, die zur Vorschreibung und Eintreibung der von der Liegenschaft zu
entrichtenden Steuern, Zuschläge und sonstigen öffentlichen Abgaben berufen sind, werden
aufgefordert, in Ansehung der bereits pfandrechtlich sichergestellten Steuern, Zuschläge, Gebühren
und sonstigen öffentlichen Abgaben, eine Erklärung abzugeben, ob sie mit der Übernahme der Schuld
durch den Ersteher unter gleichzeitiger Befreiung des bisherigen Schuldners einverstanden sind. Wird
keine Erklärung abgegeben, so wird die Forderung durch Barzahlung berichtigt. Der Gläubiger kann
sich aber noch in der Verteilungstagsatzung mit der Übernahme der Schuld durch den Ersteher in
Anrechnung auf das Meistbot und der Befreiung seines früheren Schuldners einverstanden erklären.
Die bis zum Versteigerungstermin rückständigen, von der Liegenschaft zu entrichtenden, pfandrechtlich
noch nicht sichergestellten Steuern, Zuschläge, Gebühren und sonstigen öffentlichen Abgaben samt
Zinsen und anderen Nebengebühren, müssen spätestens im Versteigerungstermin vor Beginn der
Versteigerung angemeldet werden, widrigenfalls diese Ansprüche ohne Rücksicht auf das ihnen sonst
zustehende Vorrecht, erst nach voller Befriedigung des betreibenden Gläubigers aus der
Verteilungsmasse berichtigt werden würden.
Aufforderung an Personen, die dingliche Rechte an einem Superädifikat haben:
Alle Personen, die dingliche Rechte an dem zu versteigernden Superädifikat in Anspruch nehmen,
werden aufgefordert, ihre Rechte und Ansprüche innerhalb einer Frist von 3 Wochen bei Gericht
anzumelden, widrigens auf dieselben im Versteigerungsverfahren nur insoweit Rücksicht genommen
würde, als sie sich aus den Exekutionsakten ergeben.
Ungültige Vereinbarungen:
Vereinbarungen, wonach jemand verspricht, bei einer Versteigerung als Mitbieter nicht zu erscheinen
oder nur bis zu einem bestimmten Preis oder sonst nur nach einem gegebenen Maßstab oder gar nicht
mitzubieten, sind ungültig. Die für die Erfüllung dieses Versprechens zugesicherten Beträge,
Geschenke oder anderen Vorteile können nicht eingeklagt werden. Was dafür wirklich gezahlt oder
übergeben worden ist, kann zurückgefordert werden.
Grundriss_Bauernhaus_01 (95 KB)
Bauernhaus_02 (126 KB)
Bauernhaus_03 (101 KB)
Alpaka_01 (41 KB)
Alpaka_02 (65 KB)
Alpaka_03 (33 KB)
Alpaka_04 (45 KB)
Alpaka_lageplan (80 KB)
Stall_alt_01 (77 KB)
Stall_alt_02 (112 KB)
Stall_alt_03 (101 KB)
Stall_alt_04 (101 KB)
Wagenhuette_01 (76 KB)
Wagenhuette_02 (100 KB)
Wagenhuette_03 (161 KB)
Wagenhuette_04 (105 KB)